

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
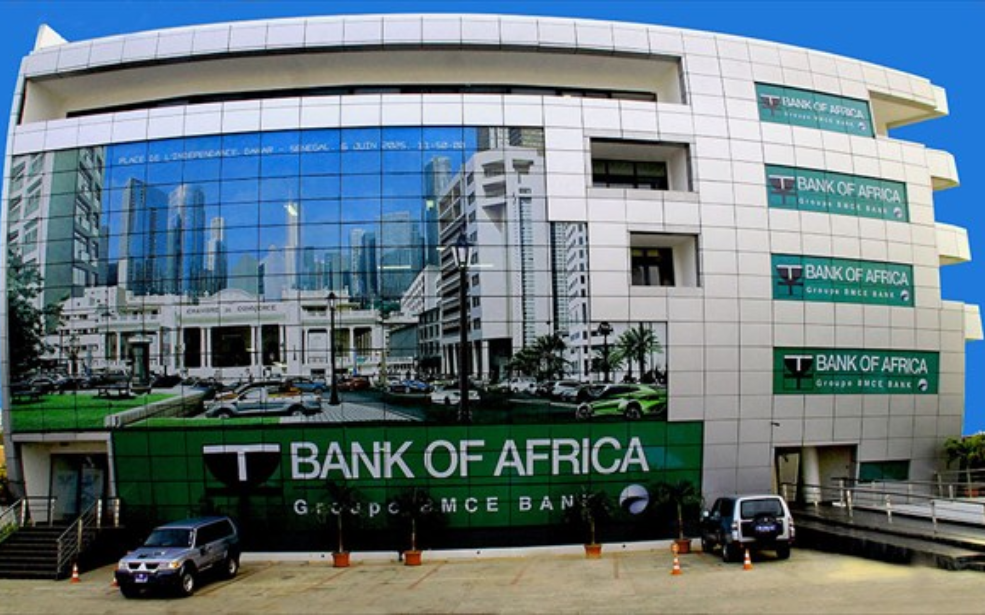
Bloomfield Investment maintient les notes de crédit de Bank of Africa Niger à A- à long terme et A2 à court terme, avec une perspective stable jusqu'en juillet 2027. Cette décision intervient alors que le bénéfice net de la banque a chuté de 91,8% en 2025, sur fond de recul des crédits à la clientèle et de provisions liées à la dégradation du portefeuille.
Le contraste est saisissant. Bank of Africa Niger
(BOA-Niger) conserve une notation financière favorable auprès de Bloomfield
Investment, malgré une forte dégradation de ses résultats en 2025. Dans sa
fiche valable d'août 2026 à juillet 2027, l'agence maintient la note A- en
monnaie locale à long terme et A2 à court terme, assorties d'une perspective
stable.
Derrière cette stabilité, les comptes de la banque
révèlent pourtant des tensions. Son résultat net est passé de 5,002 milliards
FCFA en 2024 à 409 millions FCFA en 2025, soit une baisse de 91,8%. Une
dégradation que Bloomfield attribue notamment à des opérations exceptionnelles,
dont des provisions constituées à la suite de la détérioration du portefeuille
de crédit.
Cette chute de la rentabilité n'a toutefois pas
conduit l'agence à revoir sa notation. À ses yeux, plusieurs facteurs
continuent de soutenir la qualité de crédit de l'établissement, même si les
risques demeurent présents.
Des dépôts en hausse, mais le crédit
recule
Le premier élément favorable concerne les ressources
collectées auprès de la clientèle. Celles-ci ont progressé de 170,961 milliards
FCFA en 2024 à 183,280 milliards FCFA en 2025, soit une hausse de 7,2%. Cette
évolution, soutenue notamment par les dépôts non rémunérés, renforce la base de
financement de la banque.
Mais cette progression ne se traduit pas par une
expansion de l'activité de crédit. Les créances sur la clientèle ont diminué de
162,488 milliards FCFA à 128,447 milliards FCFA sur la même période, soit un
recul de 21%.
La banque collecte donc davantage de ressources tout
en réduisant sensiblement ses encours de prêts. Cette évolution peut refléter
une plus grande prudence dans l'octroi de crédits, mais aussi les conséquences
d'une dégradation du portefeuille. La fiche de Bloomfield ne permet pas, à elle
seule, de déterminer le poids respectif de ces facteurs.
Sur le plan commercial, cette contraction constitue
néanmoins un signal à surveiller. Pour une banque, la capacité à transformer
les dépôts en financements accordés aux entreprises et aux ménages participe
directement à la dynamique de l'activité et à la génération de revenus.
Une marge d'intérêt en hausse, sans
progression du produit bancaire
Les performances d'exploitation offrent un tableau
plus nuancé. La marge d'intérêt de BOA-Niger a progressé de 14,446 milliards
FCFA en 2024 à 14,731 milliards FCFA en 2025, soit une hausse de 2%. Bloomfield
relève notamment une amélioration des activités interbancaires et sur titres.
Cette progression n'a cependant pas suffi à soutenir
le produit net bancaire (PNB), qui mesure les revenus générés par l'activité
bancaire. Celui-ci a légèrement reculé, passant de 21,380 milliards FCFA à
21,125 milliards FCFA, soit une baisse de 1,2%.
Le problème ne se limite donc pas à la chute du
résultat net. La banque doit également composer avec une activité dont les
revenus globaux stagnent, alors que les provisions ont lourdement pesé sur le
bénéfice final.
Les fonds propres ont, eux aussi, diminué, de 42,156
milliards FCFA en 2024 à 36,064 milliards FCFA en 2025, soit un recul de 14,4%.
La fiche ne fournit toutefois pas les ratios prudentiels nécessaires pour
mesurer précisément les conséquences de cette baisse sur la solvabilité de
l'établissement.
Le contexte nigérien reste un facteur de
risque
Bloomfield souligne également les contraintes qui
pèsent sur le secteur bancaire nigérien, encore marqué par les conséquences des
sanctions prises par la Communauté économique des États de l'Afrique de l'Ouest
(CEDEAO).
L'agence relève néanmoins un environnement économique
globalement favorable, porté notamment par les activités extractives et une
inflation maîtrisée. Elle souligne aussi le déploiement jugé satisfaisant du
plan de développement stratégique 2025-2027 de la banque au cours de sa
première année.
Ces éléments contribuent à expliquer le maintien de la
notation. À long terme, la note A- traduit une qualité de crédit élevée, avec
de bons facteurs de protection, mais des risques susceptibles de devenir plus
importants en période de pression économique. À court terme, la note A2 reflète
une bonne capacité de remboursement, soutenue par des facteurs de liquidité
jugés sains.
La perspective stable ne signifie donc pas que les
difficultés financières de 2025 sont sans conséquence. Elle indique plutôt que,
selon l'évaluation de Bloomfield, les facteurs de soutien restent suffisants
pour justifier le maintien des notes à ce stade.
Un exercice 2026 déterminant
Créée en avril 1994, BOA-Niger a également connu une
évolution de son actionnariat en 2025, avec la cession de la totalité des parts
détenues par la Banque ouest-africaine de développement (BOAD) à la Société de
négoce import-export (SONIMEX).
La banque aborde désormais la suite de son plan
stratégique avec plusieurs enjeux : stabiliser la qualité de son portefeuille,
préserver ses fonds propres et relancer progressivement son activité de crédit
sans compromettre sa liquidité.
Le principal indicateur à surveiller sera la capacité
de l'établissement à retrouver une rentabilité plus solide. La progression des
dépôts et de la marge d'intérêt constitue un point d'appui, mais elle ne
suffira pas si le coût du risque continue de peser sur les comptes.
Le maintien de la notation de BOA-Niger repose ainsi
sur un équilibre délicat : une base de dépôts en progression et des facteurs de
protection jugés satisfaisants, face à une rentabilité fortement dégradée et à
un portefeuille de crédit sous pression. Les résultats de 2026 permettront de
mieux apprécier si la chute du bénéfice en 2025 relève principalement d'un choc
ponctuel ou révèle des difficultés plus durables.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.