

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
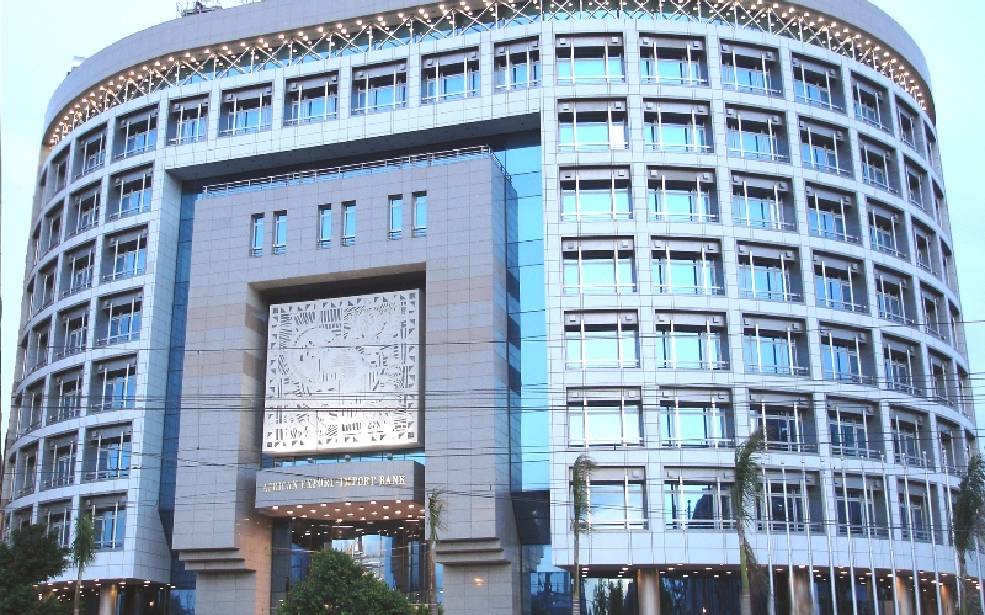
Au cours des neuf premiers mois clos le 30 septembre 2026,
la Banque africaine d’import-export (Afreximbank) et ses filiales ont
enregistré des résultats financiers satisfaisants, portés par une croissance
résiliente et une qualité des actifs maîtrisée. Ces performances traduisent
également la poursuite de leur soutien au développement du commerce et de
l’économie en Afrique ainsi que dans les pays de la Communauté caribéenne
(CARICOM).
Le résultat net a augmenté de 24 % pour atteindre 813,5
millions de dollas, contre 654,3 millions de dollars au cours de la période
correspondante de 2025, grâce à la croissance des activités de prêt, à
l'amélioration des revenus d'intérêts et à une gestion rigoureuse des coûts,
malgré un environnement opérationnel mondial difficile.
L'actif total et les provisions du Groupe ont augmenté de 12
% pour atteindre 54,1 milliards de dollars, contre 48,5 milliards de dollars à
la fin de l'exercice 2025. Cette croissance a été soutenue par une expansion du
portefeuille de prêts de la Banque, les prêts et avances nets augmentant de 8 %
pour atteindre 36,2 milliards de dollars, contre 33,5 milliards de dollars à la
fin de l'exercice 2025.
Le produit brut a progressé de 11 % par rapport à la période
précédente, atteignant 2,7 milliards de dollars au cours des neuf premiers mois
de 2026, grâce à la croissance continue du bilan et à une solide génération de
revenus. Cette performance s'explique principalement par une hausse de 9,1 %
des produits d'intérêts, qui se sont établis à 2,4 milliards de dollars, contre
2,2 milliards de dollars au cours des neuf premiers mois de 2025. Cette
progression est soutenue par la croissance de l'encours moyen des prêts, qui
est passé de 28,9 milliards de dollars au cours des neuf premiers mois de 2025
à 34,8 milliards de dollars au cours des neuf premiers mois de 2026, reflétant
une demande soutenue de financements du commerce et de projets dans les pays
membres de la Banque. Le produit net d'intérêts a également progressé de 15 %,
pour atteindre 1,5 milliard de dollars.
Les revenus de frais et de commissions provenant d'activités
commerciales non financées, y compris les garanties, les lettres de crédit et
les services de conseil, ont augmenté pour atteindre 136,9 millions de dollars,
contre 117,2 millions de dollars au cours de la période correspondante de
l'exercice précédent.
Le Groupe a maintenu une solide efficacité opérationnelle,
son ratio charges/produits s'améliorant à 20 %, contre 21 % pour les neuf mois
clos en septembre 2025, restant largement en deçà du plafond stratégique de 30
% fixé par la Banque. La rentabilité des capitaux propres moyens (ROAE) est
restée robuste à 12 %, tandis que la rentabilité des actifs moyens (ROAA) s'est
améliorée à 2,48 %, contre 2,34 % pour les neuf premiers mois de 2025.
La qualité des actifs est restée solide, avec un ratio de
prêts non performants (NPL) de 2,48 %, contre 2,43 % au 31 décembre 2025. Les
provisions pour pertes de crédit attendues se sont élevées à 537,6 millions de
dollars, contre 481,3 millions de dollars au cours de la période correspondante
de 2025.
La situation de liquidité du Groupe est restée solide, avec
des actifs liquides totalisant 6,1 milliards de dollars, représentant 13 % du
total des actifs, contre 15 % à la fin de 2025. Le ratio d'adéquation des fonds
propres s'est établi à 22 %, contre 23 % à la fin de 2025, soulignant la
résilience du bilan de la Banque et son alignement avec ses objectifs de
gestion du capital à long terme.
Les fonds propres ont augmenté pour atteindre 9,0 milliards
de dollars, contre 8,4 milliards de dollars à la fin de 2025, grâce aux
bénéfices générés en interne et à 195,2 millions de dollars de nouveaux apports
en capital dans le cadre du programme général d'augmentation de capital de la Banque.
Durant cette période, Afreximbank a renforcé son accès aux
marchés internationaux des capitaux d'emprunt, en réalisant avec succès une
émission obligataire en deux tranches d'un montant de 1,5 milliard de dollars en
juillet 2026. L'opération, composée de 750 millions de dollars d'obligations à
5,5 ans et de 750 millions de dollars d'obligations à 10 ans, a été
sursouscrite environ deux fois. De ce fait, l'encours de titres de créance a
atteint 4,4 milliards de dollars, contre 3,4 milliards de dollars fin 2025,
contribuant ainsi à la diversification des sources de financement du Groupe.
La Banque a continué de démontrer son rôle contracyclique
face aux perturbations géopolitiques et économiques. Son Programme de réponse à
la crise du Golfe, doté de 10 milliards de dollars, a été mis en place pour
fournir un soutien essentiel en matière de liquidités, faciliter les échanges
commerciaux et les flux de paiement, et aider les pays membres à maintenir leur
accès aux importations essentielles, notamment les produits énergétiques, les
engrais, les denrées alimentaires et autres produits de base stratégiques.
Conformément à son engagement en faveur d'un développement
transformateur, les investissements à fort impact du Groupe ont également
augmenté de 23 % pour atteindre 1,6 milliard de dollars, contre 1,3 milliard de
dollars fin 2025, soutenant des projets de développement stratégiques qui
favorisent l'industrialisation, la compétitivité commerciale et la résilience
économique.
Les principaux résultats du groupe Afreximbank sont
présentés ci-dessous :
|
Indicateurs de performance financière |
9M'2026 |
9M'2025 |
|
Revenu brut (milliards de dollars US) |
2.7 |
2.4 |
|
Résultat net (en millions de dollars US) |
813,5 |
654,3 |
|
Rendement des capitaux propres moyens (ROAE) |
12% |
12% |
|
Rendement des actifs moyens (ROAA) |
2,48% |
2,34% |
|
Rapport coût/revenu |
20% |
21% |
|
Indicateurs de situation financière |
9M'2026 |
Exercice 2025 |
|
Actifs totaux et provisions pour risques et charges
(milliards de dollars US) |
54.1 |
48,5 |
|
Actifs totaux (milliards de dollars US) |
45,9 |
42,3 |
|
Passif total (milliards de dollars US) |
36,9 |
33,9 |
|
Fonds propres des actionnaires (milliards de dollars US) |
9.0 |
8.4 |
|
Ratio de prêts non performants (NPL) |
2,48% |
2,43% |
|
Position de liquidité |
13% |
15% |
|
Ratio d'adéquation des fonds propres (Bâle II) |
22% |
23% |



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.