

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
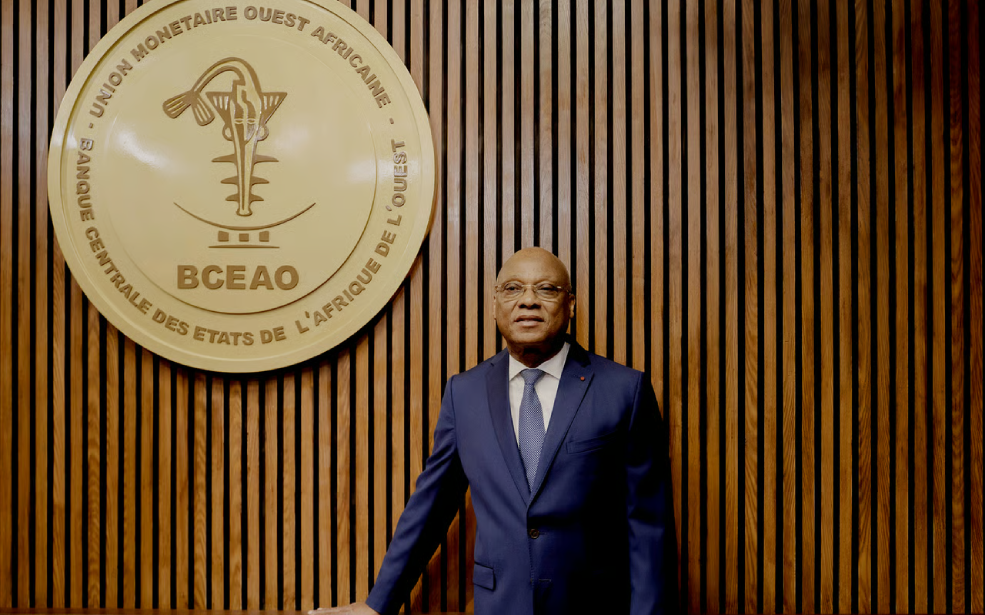
La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) lance la première cohorte de son Laboratoire d’Innovation Financière. Les entreprises éligibles pourront y expérimenter de nouveaux services financiers dans un cadre contrôlé, avec une première échéance de candidature fixée au 30 novembre 2026. L’initiative vise à faciliter l’innovation sans relâcher les exigences de stabilité financière et de protection des consommateurs.
La BCEAO veut donner davantage de place à l’innovation
dans les services financiers de l’Union économique et monétaire ouest-africaine
(UEMOA), tout en conservant la maîtrise des risques qu’elle peut entraîner. Son
Laboratoire d’Innovation Financière (LIF-BCEAO) doit permettre aux acteurs du
secteur de tester de nouvelles solutions dans des conditions réelles, mais
limitées dans leur périmètre et leur durée.
Le dispositif répond à une difficulté bien connue des
autorités de régulation : les innovations technologiques évoluent parfois plus
vite que les cadres réglementaires conçus pour les activités financières
traditionnelles. Sans espace d’expérimentation, les règles peuvent freiner des
solutions utiles ou, à l’inverse, laisser apparaître sur le marché des services
dont les risques n’ont pas été suffisamment évalués. Le laboratoire doit
permettre à la BCEAO d’observer ces innovations avant d’envisager, si nécessaire,
une adaptation de son approche réglementaire.
Paiements, crédit, épargne : les activités
ciblées
Pour sa phase initiale, le laboratoire couvre
plusieurs segments des services financiers. Les projets peuvent notamment
porter sur les paiements, l’initiation de paiement, l’agrégation de comptes, le
financement participatif, les tontines en ligne, le crédit numérique, l’épargne
digitale ou encore l’utilisation de la biométrie pour vérifier l’identité des
clients.
Les innovations liées à l’émission et à la
distribution de monnaie électronique figurent également parmi les domaines
visés. Cette première liste pourra évoluer, la BCEAO se réservant la
possibilité d’ouvrir ultérieurement le dispositif à d’autres activités. Les
projets portant sur les crypto-actifs sont toutefois exclus de l’appel relatif
à cette première cohorte.
Le laboratoire est ouvert aux banques, établissements
de crédit, institutions de microfinance, établissements de monnaie électronique
et établissements de paiement agréés. Les startups et autres entreprises de
technologie financière peuvent également présenter un projet, seules ou en
partenariat avec un établissement financier agréé, selon les modalités prévues
par le dispositif.
L’accès n’est cependant pas automatique. La BCEAO
évaluera notamment le caractère innovant de la solution, son utilité, son
impact potentiel, son niveau de maturité, la gouvernance du projet et la
qualité du protocole de test. Les candidats devront donc présenter davantage
qu’une idée : ils devront démontrer que leur solution est suffisamment
développée pour être expérimentée et que les risques associés ont été
identifiés.
Des tests encadrés, pas une autorisation
commerciale
Le laboratoire repose sur une expérimentation
temporaire et encadrée. Selon le guide du candidat, les tests durent
normalement de trois à six mois. Une prolongation peut être accordée, sur
justification, jusqu’à deux ans lorsque les premiers résultats sont positifs,
mais qu’un délai supplémentaire est nécessaire.
Les candidats devront définir leurs objectifs, les
scénarios d’expérimentation, les indicateurs de performance, le nombre de
clients concernés, les limites d’exposition et les modalités de suivi. Ils
devront également prévoir une stratégie de sortie et expliquer comment le
projet pourrait évoluer après son passage au laboratoire.
La protection des utilisateurs reste une exigence
centrale. Les participants devront informer les clients du caractère
expérimental du service, leur expliquer les risques et recueillir leur
consentement. Ils devront aussi prévoir un mécanisme de compensation en cas de
préjudice avéré. Les obligations relatives à la lutte contre le blanchiment de
capitaux et le financement du terrorisme, à la confidentialité des données, à
la cybersécurité et à la protection des consommateurs demeurent applicables.
Surtout, une expérimentation réussie ne vaut ni
agrément ni autorisation d’exercer. La BCEAO peut délivrer une attestation de
participation, mais les acteurs qui ne disposent pas des autorisations
nécessaires devront les obtenir avant de commercialiser leur solution. Le
passage au laboratoire ne garantit donc pas qu’un projet pourra être déployé à
grande échelle.
Une sélection fondée sur la solidité des
projets
La constitution du dossier représente un autre enjeu
pour les candidats. Outre la présentation détaillée de la solution et des
responsables du projet, la BCEAO demande notamment un plan de test, une analyse
des risques, des indicateurs de performance, un dispositif de continuité
d’activité et une stratégie de sortie. Les candidats doivent aussi préciser
leurs ressources financières, les éventuelles règles auxquelles ils demandent
un aménagement et les mécanismes prévus pour protéger les clients.
La grille d’évaluation accorde 30 points à
l’innovation et à l’utilité de la solution, 30 autres à son impact potentiel,
20 à sa maturité, 10 à la gouvernance et 10 au plan de test. La pertinence
économique du projet ne suffira donc pas : sa faisabilité et la capacité de ses
promoteurs à en maîtriser les risques pèseront également dans la sélection.
Pour cette première cohorte, les candidatures doivent
être transmises par courrier électronique à l’adresse indiquée par la BCEAO, courrier.zlif@bceao.int, au plus
tard le 30 novembre 2026. La Banque centrale prévoit un examen de
l’éligibilité dans un délai de 90 jours à compter de la réception du dossier,
avec la possibilité de demander des informations complémentaires ou d’organiser
un entretien avec le porteur du projet.
Au-delà de la sélection des premières entreprises,
l’enjeu sera de voir si ce cadre permet de faire émerger des services
financiers réellement utiles aux populations et aux entreprises de l’UEMOA. Le
laboratoire donnera aussi à la BCEAO l’occasion d’observer les modèles
technologiques et économiques qui se développent dans la région, avant de
déterminer dans quelle mesure ils peuvent s’inscrire durablement dans le cadre
réglementaire.




Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.