

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
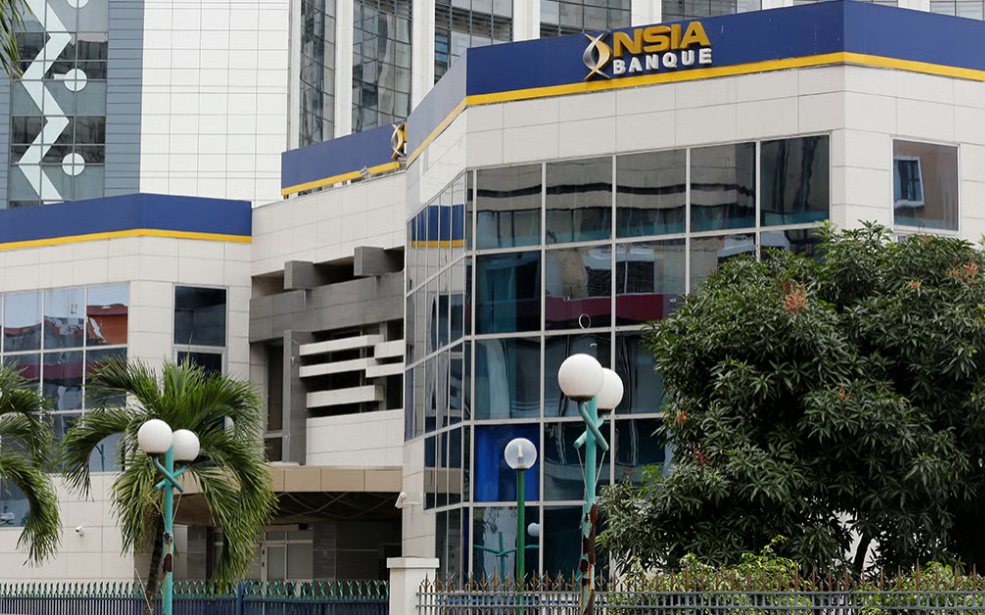
NSIA Banque Côte d’Ivoire a réalisé un produit net bancaire de 53,7 milliards FCFA au premier semestre 2026, en hausse de 6% sur un an. Mais son bénéfice net a diminué de 11%, à 14,5 milliards FCFA, sous l’effet notamment de l’augmentation du coût du risque, après un renforcement de la couverture de certains crédits.
Les revenus progressent, le résultat opérationnel
s'améliore, mais le bénéfice net recule. Les comptes semestriels de NSIA Banque
Côte d’Ivoire mettent en évidence ce décalage entre la croissance de l'activité
bancaire et le résultat final dégagé par l'établissement au terme des six
premiers mois de 2026.
Selon les chiffres publiés le 23 octobre, la banque a
enregistré un produit net bancaire (PNB) de 53,7 milliards FCFA, contre 50,5
milliards FCFA à fin juin 2025. Cette progression de 6% s'appuie principalement
sur la marge d'intérêts, qui atteint 37,4 milliards FCFA, en hausse de 9%. Les
commissions, en revanche, évoluent peu, à 16,3 milliards FCFA, contre 16,2
milliards FCFA un an auparavant.
La progression des revenus se répercute sur le
résultat brut d'exploitation (RBE), qui passe de 21,8 à 22,8 milliards FCFA,
soit une augmentation de 5%. Cet indicateur mesure la performance de l'activité
bancaire avant la prise en compte du coût du risque, des éléments hors
exploitation et de l'impôt.
Les charges évoluent toutefois à un rythme légèrement
supérieur à celui des revenus. Les frais de gestion atteignent 30,8 milliards
FCFA, en hausse de 7%, contre une progression de 6% du PNB. Le coefficient
d'exploitation, qui rapporte les charges de gestion au produit net bancaire,
s'établit ainsi à 57,4%, contre 56,9% un an plus tôt.
Cette évolution traduit une légère augmentation du
poids des charges dans les revenus de la banque. Elle n'efface pas la
progression du résultat opérationnel, mais montre que la croissance de
l'activité ne se traduit pas intégralement par une amélioration de l'efficacité
opérationnelle.
Le coût du risque pèse sur le bénéfice
Le principal élément d'explication du recul du
bénéfice net se trouve dans l'évolution du coût du risque. Celui-ci atteint 6,5
milliards FCFA au premier semestre 2026, contre 4,2 milliards FCFA à la même
période de l'année précédente.
NSIA Banque CI indique avoir procédé à une revue
approfondie de son portefeuille de crédits et renforcé la couverture de
certains encours. Cette démarche s'est traduite par une augmentation de 2,3
milliards FCFA du coût net du risque sur un an.
Le résultat brut d'exploitation de 22,8 milliards FCFA
permet néanmoins d'absorber cette charge. Après prise en compte du coût du
risque, des éléments hors exploitation et de l'impôt, le résultat net ressort à
14,5 milliards FCFA, contre 16,3 milliards FCFA au premier semestre 2025.
La baisse atteint ainsi 11% sur un an. Elle intervient
alors même que les principaux indicateurs de revenus et de performance
opérationnelle restent orientés à la hausse.
Cette distinction est importante pour interpréter les
comptes. La progression du PNB renseigne sur la capacité de la banque à générer
des revenus, tandis que le résultat net tient également compte des charges
liées aux risques supportés par l'établissement. Dans le cas de NSIA Banque CI,
l'augmentation de ces dernières a pesé sur le bénéfice semestriel.
Le communiqué présente ce renforcement de la
couverture comme une mesure de prudence destinée à consolider les bases de la
croissance future. Les données publiées ne permettent toutefois pas, à elles
seules, de mesurer l'évolution globale de la qualité du portefeuille de crédits
ni de déterminer la part des encours concernés par cette révision.
Des dépôts en hausse sur un an, des
engagements en recul sur six mois
Au bilan, NSIA Banque CI affiche un total de 3 071,5
milliards FCFA au 30 juin 2026, contre 2 709,5 milliards FCFA un an auparavant.
La progression atteint 13% sur douze mois. Par rapport à fin décembre 2025, le
total du bilan reste quasiment stable.
Les dépôts de la clientèle s'élèvent à 2 225,4
milliards FCFA, en augmentation de 15% sur un an. Ils enregistrent cependant un
léger repli de 1% par rapport à fin décembre 2025, lorsque leur montant
atteignait 2 242,2 milliards FCFA.
La banque attribue cette évolution semestrielle à la
baisse des dépôts de garantie, en recul de 12%, partiellement compensée par la
progression des dépôts à terme (+9%) et des comptes d'épargne (+5%).
Du côté des financements accordés à la clientèle, les
engagements s'établissent à 1 699,1 milliards FCFA, contre 1 818,7 milliards
FCFA au 31 décembre 2025, soit une diminution de 7% sur six mois.
Selon l'établissement, ce recul s'explique
principalement par le dénouement des avances de campagne, dont l'encours a
diminué de 70%. Les lignes d'escompte et les avances à long terme ont également
reculé, respectivement de 49% et de 21%.
Ces évolutions doivent être appréciées en tenant
compte de la période de comparaison : les dépôts progressent nettement sur un
an, tandis que les engagements sur la clientèle diminuent par rapport à fin
décembre 2025. Les chiffres disponibles ne suffisent pas à établir que cette
baisse traduit un ralentissement structurel de la distribution de crédits.
Les capitaux propres, hors résultat de l'exercice,
progressent pour leur part de 192,6 milliards FCFA à fin décembre 2025 à 214,3
milliards FCFA au 30 juin 2026, soit une hausse de 11%. Le portefeuille de
titres s'établit à 585,2 milliards FCFA, en léger retrait par rapport à la fin
de l'année précédente.
Le financement des PME agricoles parmi les
priorités
Au cours du premier semestre, NSIA Banque CI a
également poursuivi ses initiatives en faveur du financement des entreprises.
L'établissement mentionne notamment le lancement, avec le Fonds
interprofessionnel pour la recherche et le conseil agricoles (FIRCA), d'un
guichet destiné aux PME agricoles et agro-industrielles.
Cette initiative vise à faciliter le financement des
entreprises intervenant dans ces secteurs. La banque a également renouvelé son
partenariat avec l'Ordre des experts-comptables de Côte d'Ivoire, avec pour
objectif de faciliter l'accès des entreprises au financement, et organisé une
session de formation destinée à ses clients PME du secteur industriel.
Pour le second semestre 2026, l'établissement prévoit
de poursuivre le développement commercial, d'élargir son offre de financement
et de renforcer la qualité de son portefeuille de crédits.
L'évolution des prochains résultats permettra de
mesurer si la progression des revenus se confirme et dans quelle mesure le
renforcement de la couverture des risques continue d'influencer la rentabilité.
À fin juin, NSIA Banque CI affiche une activité en croissance, mais cette
progression ne s'est pas encore traduite par une hausse du bénéfice net.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.