

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
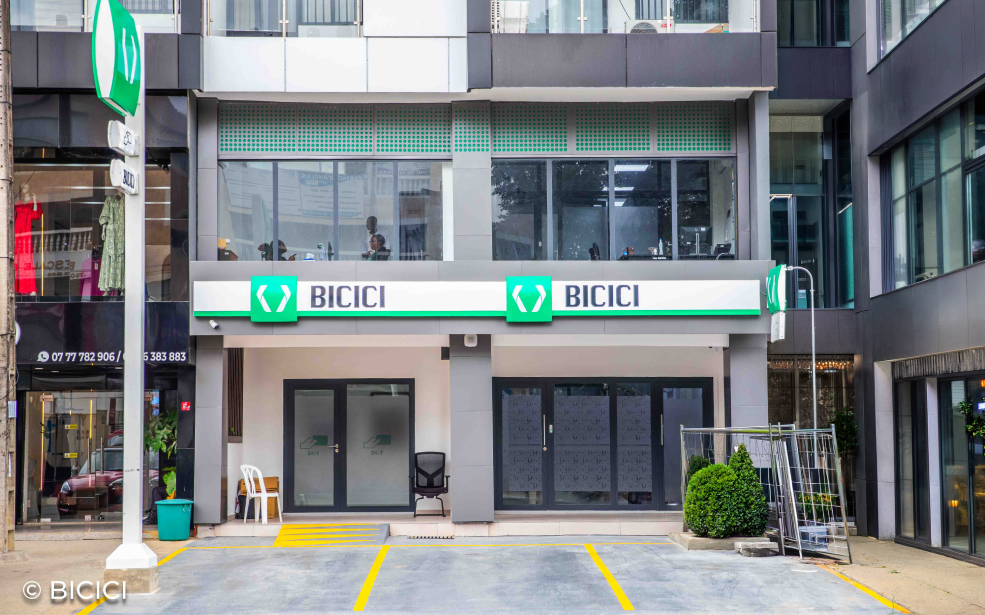
La Banque internationale pour le commerce et l’industrie de la Côte d’Ivoire (BICICI) a réalisé un bénéfice net de 19,95 milliards FCFA (30,4 millions de dollars) au premier semestre 2026, en hausse de 22,7% sur un an. La progression des revenus et le recul des frais de gestion ont soutenu cette performance, malgré une augmentation du coût du risque.
La BICICI améliore sa rentabilité au premier semestre
2026. À fin juin, le résultat net de la banque atteint 19,948 milliards FCFA
(30,4 millions de dollars), contre 16,253 milliards FCFA (environ 24,8 millions
de dollars) à la même période de 2025. Cette progression de 22,7% s’accompagne
d’une hausse encore plus marquée du résultat brut d’exploitation, qui gagne
33,2% pour s’établir à 23,705 milliards FCFA (36,1 millions de dollars).
Cette évolution traduit notamment un écart favorable
entre la croissance des revenus et celle des charges. Le produit net bancaire
(PNB), indicateur qui mesure les revenus générés par l’activité bancaire,
progresse de 14,8%, passant de 37,146 à 42,637 milliards FCFA (de 56,6 à 65
millions de dollars environ).
Dans le même temps, les frais de gestion reculent de
2,2%. Cette évolution contribue à renforcer le résultat brut d’exploitation,
qui mesure la performance de l’activité avant la prise en compte du coût du
risque et des autres éléments intervenant dans la formation du résultat net.
La maîtrise des charges joue ainsi un rôle important
dans la progression du bénéfice. Les données disponibles ne permettent
toutefois pas d’attribuer précisément la croissance des revenus à une activité
particulière, qu’il s’agisse des crédits, des commissions ou des opérations de
marché.
Des dépôts au-delà de 1 000 milliards FCFA
Au-delà de ses résultats, la BICICI renforce sa
collecte de ressources. Les dépôts de la clientèle atteignent 1 007,993
milliards FCFA (environ 1,54 milliard de dollars) au 30 juin 2026, contre
947,270 milliards FCFA un an plus tôt. Ils progressent ainsi de 6,4% sur un an
et franchissent le seuil symbolique des 1 000 milliards FCFA.
Les crédits nets à la clientèle augmentent également,
mais à un rythme moins soutenu. Ils s’établissent à 533,422 milliards FCFA
(environ 813,7 millions de dollars), contre 512,559 milliards FCFA à fin juin
2025, soit une hausse de 4,1%.
La collecte de dépôts progresse donc plus rapidement
que les financements nets accordés à la clientèle. Cet écart ne suffit pas, à
lui seul, à conclure à un ralentissement de la demande de crédit ou à une
politique de financement plus restrictive. Il faudrait notamment examiner la
composition des dépôts, la répartition des crédits par secteur et l’évolution
des engagements sur la période.
Ces indicateurs donnent néanmoins une première lecture
de la place de la banque dans le financement de l’économie ivoirienne. Les
dépôts constituent une ressource essentielle pour l’activité bancaire, tandis
que les crédits permettent de financer les besoins de trésorerie des
entreprises, les investissements et les projets des ménages.
Le coût du risque, point de vigilance
La progression des résultats ne doit cependant pas
occulter une évolution moins favorable : celle du coût du risque. Celui-ci
atteint -1,778 milliard FCFA au premier semestre 2026, contre -123 millions
FCFA un an auparavant.
Cette dégradation mérite une attention particulière.
Le coût du risque correspond notamment aux dotations et reprises de provisions
liées aux risques de crédit. Son évolution peut refléter une modification des
anticipations de pertes ou de la qualité des engagements bancaires, mais elle
doit être interprétée à la lumière des autres indicateurs du portefeuille.
En l’état, les chiffres disponibles ne permettent pas
d’établir les causes précises de cette hausse. Il serait donc prématuré d’en
déduire une dégradation généralisée de la qualité des crédits de la BICICI. Les
données sur les créances en souffrance, les provisions constituées et le taux
de couverture permettraient d’affiner cette analyse.
Pour le second semestre, l’enjeu sera de déterminer si
la banque parvient à maintenir la croissance de ses revenus et les gains
d’efficacité opérationnelle enregistrés au premier semestre, tout en maîtrisant
le coût du risque.
Les résultats publiés restent par ailleurs à
considérer avec une réserve : selon les indications du rapport, les chiffres
sont en cours de révision par les commissaires aux comptes, même si les données
du bilan ont été certifiées.
La BICICI aborde donc la seconde moitié de 2026 avec
des indicateurs de rentabilité en progression et une collecte de dépôts
renforcée. La capacité de cette dynamique à se poursuivre dépendra notamment de
l’évolution de l’activité commerciale, des charges et du risque de crédit.




Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.