

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
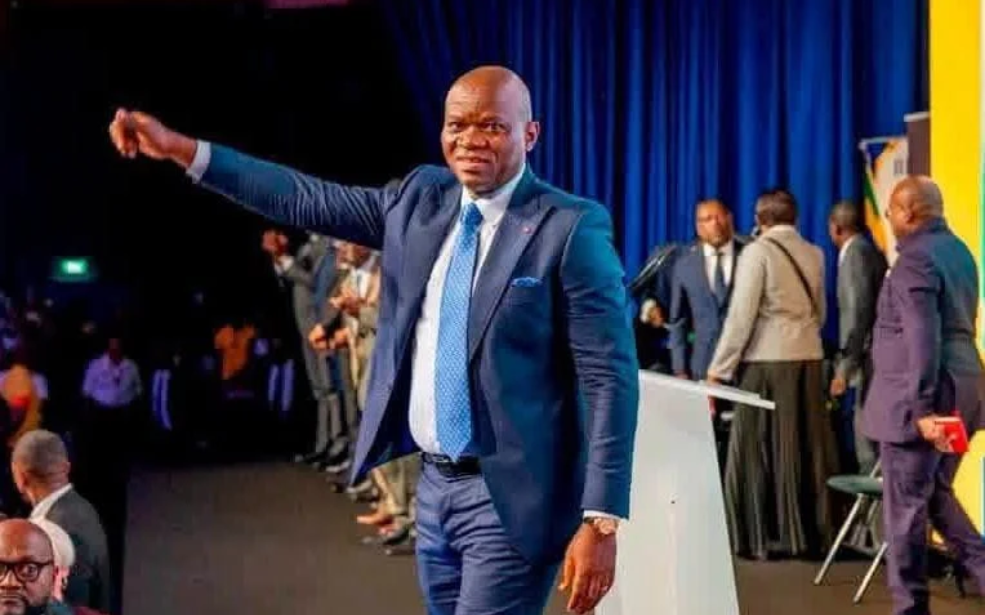
Au Gabon, l’audit de la dette publique vient de produire un résultat nettement plus favorable que redouté. Le stock consolidé de dette et de passifs exigibles de l’État a été arrêté à 9 524,6 milliards FCFA au 31 décembre 2025, contre près de 11 700 milliards FCFA initialement estimés. Cette révision intervient alors que Libreville cherche à sécuriser ses finances publiques, à préserver son accès aux marchés et à avancer vers un nouveau programme avec le Fonds monétaire international (FMI).
Pendant plusieurs mois, l’une des principales
incertitudes entourant le Gabon portait précisément sur l’ampleur de ses
engagements réels. Lancé le 17 juin 2026, l’audit devait permettre de
consolider les données relatives à la dette et aux passifs exigibles de l’État,
dans un contexte où les autorités négocient avec leurs partenaires financiers.
Les conclusions désormais publiées donnent une
photographie moins lourde que celle qui prévalait au début des travaux. Le
stock consolidé de référence s’établit à 9 524,643 milliards FCFA, contre près
de 11 700 milliards FCFA dans la première estimation. L’écart atteint donc
environ 2 175 milliards FCFA, soit près de 18,6% de moins que le montant
initialement retenu.
Cette correction ne signifie pas que le Gabon a
remboursé 2 175 milliards FCFA. Il s’agit d’une révision du périmètre et de la
mesure des engagements publics à l’issue de l’exercice d’audit. Le gouvernement
indique avoir utilisé les standards internationaux de statistiques des finances
publiques et les références du FMI pour établir une situation consolidée plus
fiable.
Un ratio repassé sous le seuil de 70%
L’effet sur les indicateurs d’endettement est
immédiat. Sur la base d’une première estimation du PIB nominal 2025 de 13 822
milliards FCFA, le ratio indicatif d’endettement ressort à 68,91% du PIB, soit
juste sous le plafond communautaire de 70% fixé par la CEMAC.
Cette donnée est importante pour les marchés.
Elle ne transforme évidemment pas le Gabon en pays faiblement endetté, mais
elle modifie la perception de sa trajectoire budgétaire. Passer d’un niveau
supérieur à 80% du PIB dans les estimations précédentes à un ratio inférieur au
seuil communautaire change notamment la lecture du risque de crédit souverain.
Pour les investisseurs obligataires, l’enjeu est
moins le chiffre brut de la dette que la capacité de l’État à honorer ses
échéances, à couvrir ses besoins de financement et à conserver un accès
raisonnable aux marchés. Une photographie plus favorable de la dette peut donc
contribuer à réduire la prime de risque exigée par les créanciers, à condition
que cette amélioration statistique soit confirmée par une trajectoire
budgétaire durable.
C’est dans ce contexte que les obligations
gabonaises ont suscité un regain d’intérêt. Bloomberg rapporte notamment une
forte progression des titres en dollars du pays depuis le début de l’année,
tandis que leur écart de rendement avec les bons du Trésor américain s’est
nettement resserré. Il faut toutefois parler de performance du prix des
obligations plutôt que de « rendement de 19,5% », afin d’éviter de confondre la
performance d’un titre avec son taux de rendement actuariel.
La contraction du spread constitue, elle, un
indicateur particulièrement suivi par les marchés : lorsqu’une obligation
souveraine africaine offre une prime de risque moins élevée par rapport au taux
américain de référence, cela traduit généralement une amélioration de la
perception du risque par les investisseurs.
Le FMI au centre du prochain test
L’amélioration des chiffres intervient à un
moment stratégique pour Libreville. Le rapport d’audit a été transmis au FMI et
doit désormais servir de base aux discussions avec l’institution ainsi qu’avec
les autres partenaires techniques et financiers du Gabon.
L’enjeu est considérable. Le Gabon cherche à
obtenir un nouveau programme du FMI tout en évitant que ses difficultés de
financement ne débouchent sur une nouvelle opération de restructuration de sa
dette. Les conclusions de l’audit sont, sur ce point, plus favorables que les
scénarios qui inquiétaient les investisseurs quelques mois plus tôt.
En juin, Moody’s avait justement abaissé de «
stable » à « négative » la perspective de la note souveraine gabonaise,
maintenue à Caa2. L’agence avait alors mis en avant les importants besoins de
financement du pays, son accès limité aux marchés internationaux et le risque
de nouvelles opérations sur la dette. Elle avait également averti que l’audit
en cours pouvait révéler des passifs supplémentaires.
Le résultat publié en septembre inverse en partie
cette dernière inquiétude : au lieu de faire apparaître un stock supérieur aux
attentes, l’audit aboutit à une dette et à des passifs exigibles consolidés
inférieurs à la première estimation.
Libreville doit toutefois encore convaincre
Le soulagement des marchés ne doit cependant pas
être interprété comme la fin des difficultés financières du Gabon.
Le pays conserve d’importants besoins de
financement. Son budget rectificatif pour 2026 autorise jusqu’à 855 milliards
FCFA, soit environ 1,5 milliard de dollars, d’emprunts internationaux
supplémentaires. Le même texte a réduit de 22% les prévisions de recettes
publiques, à 3 240 milliards FCFA, et porté le besoin de financement à 915,6
milliards FCFA.
Cette situation explique pourquoi l’accès au
marché demeure aussi important pour Libreville. Elle explique également
pourquoi la récente amélioration de la perception du risque doit encore être
confirmée par les prochaines décisions du FMI, des agences de notation et des
investisseurs.
Le coût du service de la dette rappelle lui aussi
l’ampleur du défi. Selon les données de la Direction générale de la dette, le
service de la dette publique réalisé en 2025 a atteint 2 758,53 milliards FCFA,
dont 2 087,40 milliards consacrés à la dette intérieure et 671,13 milliards à
la dette extérieure.
Autrement dit, le problème gabonais ne se résume
pas au seul ratio dette/PIB. La structure des échéances, le coût des emprunts,
les besoins de trésorerie et la capacité de l’État à générer suffisamment de
recettes restent déterminants.
Deux audits, deux lectures du risque souverain
Le contraste avec le Sénégal est particulièrement
instructif.
À Dakar, l’audit des finances publiques a fait
apparaître des emprunts non déclarés, provoquant une détérioration brutale de
la perception du risque souverain et compliquant les relations avec le FMI. Au
Gabon, l’exercice produit pour l’instant l’effet inverse : la consolidation des
données aboutit à un stock inférieur aux estimations initiales et contribue à
rassurer les investisseurs.
La comparaison ne signifie pas que les situations
économiques des deux pays sont identiques. Elle montre plutôt une réalité
fondamentale des marchés souverains : la qualité de l’information financière
peut modifier rapidement la perception du risque et donc le prix auquel un État
peut se financer.
Pour le Gabon, l’audit constitue ainsi moins une
victoire définitive qu’un point de départ. Libreville dispose désormais d’une
base statistique plus favorable pour négocier avec le FMI et rassurer ses
créanciers. Reste à démontrer que cette amélioration du bilan peut se traduire
par une trajectoire budgétaire soutenable, une réduction durable de la prime de
risque et un accès moins coûteux au financement.
C’est désormais sur ce terrain que le Gabon sera
jugé. L’audit a amélioré la photographie ; le défi consiste maintenant à
améliorer le film.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.