

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
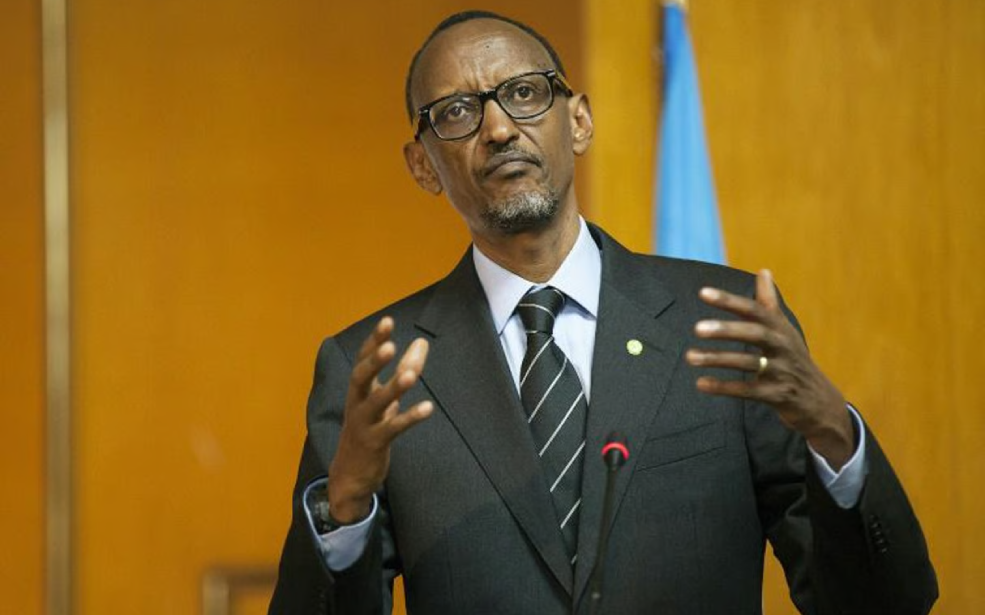
L’économie rwandaise devrait encore croître de 7,8% en 2026, mais cette performance ne suffit pas à faire sortir le pays de la catégorie spéculative. Fitch Ratings vient de confirmer sa note souveraine à « B+ », avec une perspective stable, en mettant en avant la croissance, la qualité du soutien international et le caractère largement concessionnel de la dette, tout en pointant les déficits extérieurs, l’inflation et les risques géopolitiques.
Le Rwanda conserve une trajectoire de croissance enviable, mais Fitch ne baisse pas pour autant sa garde. L’agence de notation a confirmé, le 11 septembre, la note de défaut émetteur à long terme en devises étrangères du pays à « B+ », avec une perspective stable. Cette décision prolonge le changement intervenu en mars dernier, lorsque Fitch avait relevé la perspective de négative à stable tout en maintenant la note à B+.

À première vue, le contraste peut surprendre.
L'économie rwandaise devrait afficher une croissance réelle de 7,8% en 2026,
après une progression particulièrement forte de 9,4% en 2025. La performance
reste largement supérieure à la médiane de 4,5 % des économies notées « B » par
Fitch. L'agriculture, les services et la construction, notamment autour du
projet d'aéroport international de Bugesera, devraient continuer à soutenir
l'activité.
Mais pour une agence de notation, la croissance
ne constitue qu'une partie de l'équation. Fitch relève plusieurs fragilités qui
empêchent encore Kigali de prétendre à une meilleure note souveraine.
Une croissance solide, mais financée par
d'importants besoins extérieurs
Le principal point de vigilance concerne les
déséquilibres extérieurs. Fitch prévoit un déficit courant proche de 15% du PIB
en 2026, notamment sous l'effet des importations liées au chantier de
l'aéroport de Bugesera, ainsi que de la hausse des coûts du carburant et des
engrais.
Ce déficit est largement financé par les
investissements directs étrangers et les emprunts officiels. Cette
configuration permet au Rwanda de continuer à financer son développement, mais
elle accroît parallèlement son exposition aux conditions de financement
extérieur. Fitch prévoit ainsi que la dette extérieure nette atteindra environ 63%
du PIB en 2026.
Le pays bénéficie toutefois d'un amortisseur
important : environ 87% de sa dette extérieure est concessionnelle. Autrement
dit, une large partie des emprunts est contractée à des conditions plus
favorables que celles des financements commerciaux classiques. Ce facteur
contribue fortement à contenir le coût du service de la dette et explique en
partie pourquoi Fitch maintient une perspective stable malgré le niveau élevé
de l'endettement.
La dette reste élevée, mais Fitch voit une
trajectoire favorable
Sur le front budgétaire, Fitch prévoit un déficit
de 4,5% du PIB au cours de l'exercice 2026/2027, contre 4,4% lors de l'exercice
précédent. Les efforts de rationalisation des dépenses et les réformes fiscales
devraient toutefois contribuer à améliorer progressivement les finances
publiques.
L'agence estime que la dette des administrations
publiques devrait diminuer au cours des exercices 2027 et 2028, après avoir
culminé autour de 74% du PIB en 2025. La baisse serait principalement alimentée
par la forte croissance nominale de l'économie et, dans une moindre mesure, par
les efforts de consolidation budgétaire.
Le profil de la dette constitue cependant un
facteur de risque. 82% de la dette extérieure est libellée en devises
étrangères, ce qui expose les finances publiques à une éventuelle dépréciation
du franc rwandais. Une croissance moins forte que prévu, une hausse des
dépenses d'investissement ou une forte variation du taux de change pourraient
donc détériorer les projections de dette de Fitch.
L'inflation vient assombrir le tableau
Autre faiblesse : la dynamique des prix. Fitch
prévoit une inflation moyenne de 11,7% en 2026, largement au-dessus de la
fourchette cible de 2 à 8% de la Banque nationale du Rwanda.
Pour contenir ces tensions, la banque centrale a
relevé son taux directeur de 150 points de base depuis février 2026, pour le
porter à 8,75%. Cette politique monétaire restrictive pourrait contribuer à
ralentir progressivement l'inflation, mais elle pèse aussi sur les conditions
de financement de l'économie.
Le problème est donc assez classique : Kigali
doit maintenir suffisamment de croissance pour réduire le poids relatif de sa
dette, tout en évitant que les tensions inflationnistes et les déséquilibres
extérieurs ne s'installent.
Le facteur géopolitique reste dans l'équation
À ces considérations macroéconomiques s'ajoute le
risque régional. Fitch estime que les tensions persistantes dans l'est de la
République démocratique du Congo continuent de fragiliser les perspectives de
stabilité régionale.
L'agence n'intègre pas, dans son scénario
central, une nouvelle escalade majeure du conflit à court terme. Mais elle
considère qu'une détérioration significative de la situation pourrait réduire
l'accès du Rwanda aux financements extérieurs. Cet élément est particulièrement
important pour un pays dont l'équilibre financier repose en partie sur le
soutien des bailleurs multilatéraux et bilatéraux.
Le soutien des partenaires internationaux demeure
justement l'un des principaux atouts du Rwanda. Fitch souligne notamment les
engagements de décaissements des partenaires multilatéraux et bilatéraux, qui
devraient représenter environ 82% du financement extérieur total sur les
exercices 2026/2027 et 2027/2028.
Pourquoi le « B+ » reste finalement cohérent
La décision de Fitch raconte donc une histoire
plus nuancée que celle d'une simple économie africaine « résiliente ».
D'un côté, Kigali dispose d'une croissance
élevée, d'un historique de soutien international, d'une dette extérieure
largement concessionnelle et d'indicateurs de gouvernance jugés solides par
rapport aux pays comparables.
De l'autre, le pays conserve un faible PIB par
habitant, des déficits budgétaire et courant persistants, une dette extérieure
importante, une inflation élevée et une forte exposition aux risques régionaux.
Ces contraintes continuent de limiter sa capacité à rejoindre la catégorie «
investment grade ».
Le maintien de la perspective stable constitue
néanmoins un signal positif. Il signifie que, dans son scénario actuel, Fitch
ne voit pas de raison immédiate de dégrader la note du Rwanda. Mais la
prochaine marche — une amélioration vers « BB- » — nécessitera davantage qu'une
forte croissance.
Kigali devra démontrer que cette croissance peut
progressivement réduire les déséquilibres budgétaires et extérieurs, contenir
l'inflation et diminuer la dépendance aux financements concessionnels.
Pour le Rwanda, le message de Fitch est donc
clair : la croissance impressionne, mais c'est sa capacité à transformer cette
croissance en solidité financière durable qui déterminera la prochaine
évolution de sa note souveraine.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.