

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
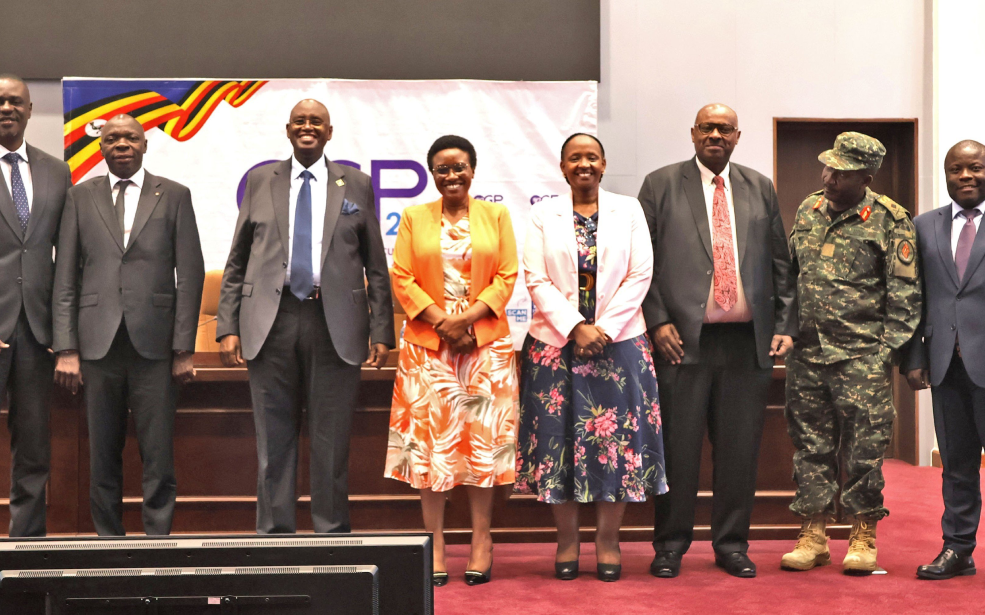
Le Parish Development Model (PDM), un programme de développement déployé au niveau des unités administratives locales appelées « parishes » en Ouganda, a atteint 3,57 millions de bénéficiaires. Depuis son lancement, le dispositif a canalisé 1,1 milliard de dollars (4 317 milliards de shillings ougandais) vers des mécanismes de financement destinés à transformer les activités de subsistance en entreprises génératrices de revenus.
L’Ouganda veut désormais mesurer le PDM autrement
que par le nombre de bénéficiaires ou les montants décaissés. Pour Kampala, le
véritable enjeu est de faire passer des millions de ménages d’une économie de
subsistance à une économie monétaire, en utilisant le financement de proximité
comme levier de transformation des activités rurales. Le programme est
officiellement présenté comme la stratégie de « dernier kilomètre » du
gouvernement pour rapprocher les services économiques et sociaux des
populations.
Sur quatre ans, le gouvernement a ainsi
capitalisé les fonds de roulement de 10 589 SACCO du PDM à hauteur de 1,1
milliard de dollars (4 317 milliards de shillings). Chaque organisation
d’épargne et de crédit a reçu au moins 102 000 dollars (400 millions de
shillings) sur la période, afin de financer les activités économiques des
ménages de sa zone.
Le mécanisme repose sur un principe relativement
simple : rapprocher le crédit des populations, notamment rurales, puis orienter
les financements vers des activités susceptibles de produire des revenus. Les
bénéficiaires peuvent accéder à des prêts allant jusqu’à 255 dollars (1 million
de shillings), à un taux annuel de 6%, avec une durée de remboursement de trois
ans et une période de grâce de deux ans.
Du microcrédit aux chaînes de valeur
C’est là que le PDM cherche à aller plus loin
qu’un programme classique de microfinance. Le gouvernement veut progressivement
structurer les économies locales autour de chaînes de valeur intégrant les
intrants, la production, le stockage, l’énergie, la transformation, la
valorisation ajoutée et l’accès aux marchés.
Les premiers chiffres donnent une idée des
secteurs vers lesquels les financements se dirigent. En juin 2026, les
bénéficiaires avaient investi 108,7 millions de dollars (425,27 milliards de
shillings) dans l’aviculture, 117,8 millions de dollars (461,12 milliards de
shillings) dans l’élevage porcin et 115,9 millions de dollars (453,52 milliards
de shillings) dans le café.
Cette orientation est cohérente avec la
philosophie officielle du PDM, qui fait du parish le niveau opérationnel
de proximité pour coordonner les interventions publiques et favoriser le
développement économique local. Le dispositif s’articule autour de sept
piliers, dont la production, le stockage, la transformation et la
commercialisation, mais aussi l’inclusion financière, les infrastructures et
les services économiques.
Le profil des bénéficiaires montre par ailleurs
une volonté d’élargir l’accès au financement. Les adultes âgés de 31 à 59 ans
constituent 54,5% des bénéficiaires, contre 30,44% pour les 18-30 ans et 15,07%
pour les personnes âgées de plus de 60 ans. Les femmes représentent 53,88% des
bénéficiaires, contre 46,12% pour les hommes.
Au total, le pilier consacré à l’inclusion
financière recense 222 389 groupes d’entreprises, dont 183 430 ont déjà été
enregistrés dans le système d’information du PDM. Le programme cherche ainsi à
transformer le crédit individuel en activité économique structurée au niveau
local.
Le numérique pour suivre l’argent
L’autre particularité du dispositif est son
architecture numérique. Le gouvernement utilise son système intégré de gestion
financière pour transférer les ressources vers les comptes des SACCO, tandis
que le système d’information du PDM sert à identifier et enregistrer les
bénéficiaires éligibles.
Les prêts sont ensuite versés directement sur les
téléphones mobiles des bénéficiaires grâce à Wendi, une plateforme gérée par
Pearl Bank. Le système Zaidi est utilisé pour le suivi et la vérification en
temps réel. Kampala affirme avoir recruté 14 133 agents Wendi et distribué 27
100 tablettes pour l’enregistrement et le suivi des opérations.
Cette infrastructure répond à un problème central
des programmes publics de financement : savoir où va effectivement l’argent une
fois les ressources sorties du budget de l’État. Dans le cas du PDM, la
traçabilité numérique doit donc accompagner la décentralisation du financement.
Mais l’ampleur du dispositif fait aussi
apparaître une autre question : comment garantir que le crédit distribué
produit réellement de la richesse ?
Le défi n’est plus seulement de décaisser
C’est précisément sur ce terrain que le
gouvernement ougandais veut désormais renforcer son dispositif. Lors d’une
réunion interministérielle consacrée au PDM, plusieurs responsables ont appelé
à améliorer la formation des bénéficiaires avant le décaissement, le suivi
après l'octroi des prêts et la coordination entre les différents ministères.
Le gouvernement reconnaît également des risques
d’extorsion, de prélèvements illégaux, de favoritisme, d’interférences
politiques, de fraude et de détournement des fonds. Le ministre du Gouvernement
local, Barugahara Balaam, a appelé les autorités locales à renforcer leur
responsabilité dans l’exécution du programme.
Ce point est déterminant pour la prochaine phase
du PDM. Distribuer 1,1 milliard de dollars (4 317 milliards de shillings) constitue
une performance budgétaire et administrative ; transformer ces ressources en
entreprises viables, en emplois, en valeur ajoutée et en revenus durables
constitue un tout autre défi.
Le gouvernement veut donc progressivement
déplacer le centre de gravité du programme : du simple financement des
bénéficiaires vers une approche intégrée des chaînes de valeur. L’objectif
affiché est que le succès ne soit plus mesuré uniquement au nombre de prêts
accordés, mais à l’augmentation de la production, des revenus, de l’épargne, de
la transformation locale et de l’accès aux marchés.
C’est en définitive le pari du PDM : utiliser un
réseau de financement implanté au plus près des populations pour faire passer
une partie de l’économie rurale ougandaise du stade de la subsistance à celui
de la production commerciale. Le programme dispose désormais de l’échelle
financière nécessaire. Sa prochaine épreuve sera de démontrer que cette masse
de crédit peut effectivement se traduire par une accumulation durable de
revenus et de capital au niveau des ménages.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.