

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
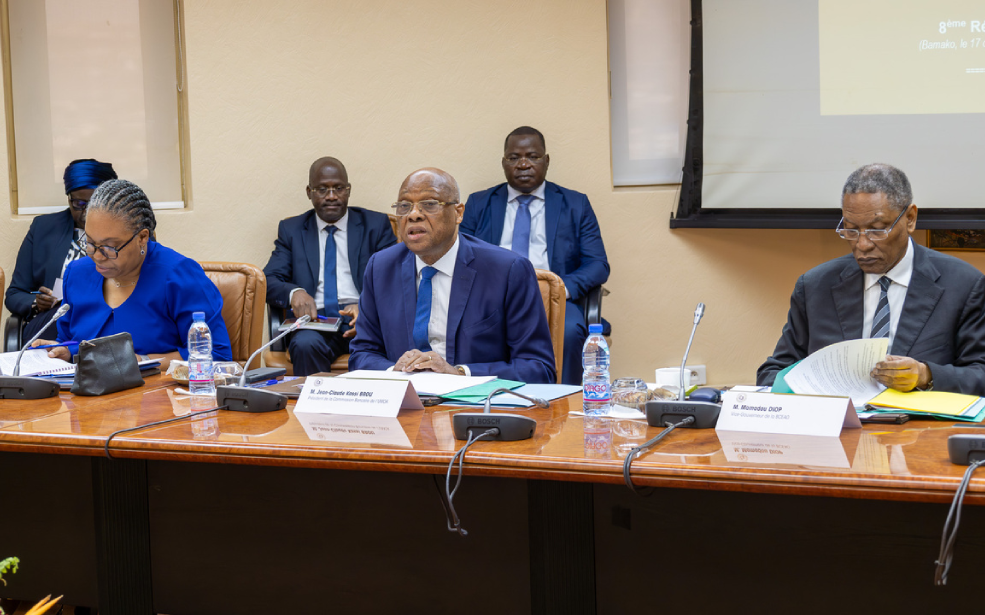
La Commission bancaire de l’UMOA multiplie les blâmes et sanctions pécuniaires contre des établissements implantés en Côte d’Ivoire. Lutte contre le blanchiment, gouvernance, gestion des risques et respect des normes prudentielles se retrouvent au cœur des manquements relevés.
Le signal mérite attention. En Côte d’Ivoire, les
banques font l’objet d’un contrôle de plus en plus strict de la Commission
bancaire de l’UMOA. Dans une publication datée du 7 octobre 2026, Africa
Intelligence évoque ainsi une dizaine de banques sanctionnées, certaines des
sanctions étant toujours maintenues cette année. Le média cite notamment des
manquements liés à la lutte contre le blanchiment, à la gouvernance, aux ratios
prudentiels et à des prélèvements multiples.
Les décisions publiées par le superviseur permettent
de mesurer une partie de cette offensive réglementaire. Elles montrent surtout
que les insuffisances ne se concentrent pas sur un seul domaine. La conformité,
la gouvernance et la maîtrise des risques sont désormais traitées comme des
sujets indissociables de la solidité d’un établissement bancaire.
Le blanchiment au cœur des sanctions
La lutte contre le blanchiment de capitaux et le
financement du terrorisme revient avec une fréquence particulière dans les
décisions de la Commission bancaire.
En septembre 2023, une banque implantée en Côte
d’Ivoire a ainsi écopé d’un blâme et d’une amende de 300 millions de francs CFA
pour des faiblesses relevées dans son dispositif de lutte contre le blanchiment
de capitaux et le financement du terrorisme.
Deux ans plus tard, le superviseur a encore sanctionné
un établissement ivoirien. Lors de sa session des 20 et 21 mars 2025, la
Commission bancaire a prononcé un blâme assorti d’une amende de 300 millions de
francs CFA, après avoir relevé des insuffisances concernant la gouvernance, la
gestion des risques ainsi que les dispositifs de lutte contre le blanchiment et
le financement du terrorisme.
Le dossier s’est poursuivi à l’automne. Les 25 et 26
septembre 2025, une autre banque installée en Côte d’Ivoire a reçu un avertissement
et une sanction pécuniaire de 300 millions de francs CFA. Là encore, la
Commission bancaire pointe des faiblesses dans la gouvernance, la gestion des
risques et le dispositif de lutte contre le blanchiment, le financement du
terrorisme et la prolifération.
Puis, lors de sa session des 16 et 17 décembre 2025,
le superviseur a infligé à une nouvelle banque ivoirienne un blâme et une
amende de 151 millions de francs CFA. Cette fois, les manquements constatés
concernaient le dispositif de lutte contre le blanchiment, le financement du
terrorisme et la prolifération des armes de destruction massive.
En 2026, la pression ne retombe pas
La tendance s’est prolongée cette année. Lors de sa
session du 1er juillet 2026, la Commission bancaire a prononcé un blâme contre
une banque installée en Côte d’Ivoire, assorti d’une amende de 300 millions de
francs CFA.
Le dossier est particulièrement révélateur de
l’élargissement des exigences du superviseur. Les insuffisances relevées
portent à la fois sur les normes prudentielles, la gouvernance, la gestion des
risques et le dispositif de lutte contre le blanchiment, le financement du
terrorisme et la prolifération.
Il ne s’agit donc plus uniquement de vérifier si une
banque dispose de procédures de conformité. Le superviseur examine aussi la
manière dont elle gouverne ses activités, mesure ses risques et respecte les
règles prudentielles destinées à préserver sa solidité financière.
Le montant des sanctions donne également une idée de
la fermeté du dispositif. Les décisions rendues publiques depuis 2023 font
apparaître plusieurs centaines de millions de francs CFA d’amendes visant des
banques ivoiriennes, même si l’ensemble des établissements concernés par les
sanctions évoquées par Africa Intelligence ne peut pas être reconstitué à
partir des seules décisions nominatives disponibles publiquement.
Pourquoi le superviseur serre-t-il la vis
?
Le phénomène s’inscrit dans un mouvement plus large au
niveau de l’Union monétaire ouest-africaine. La Commission bancaire renforce
progressivement son contrôle sur les établissements de crédit, avec une
attention particulière portée aux dispositifs de contrôle interne, à la
gouvernance et à la gestion des risques.
Son rapport annuel 2025 fait état de 40 injonctions,
d’une mise en garde et de plusieurs établissements placés sous surveillance
rapprochée. Le contrôle prudentiel ne se limite donc pas aux sanctions
financières : le superviseur peut également imposer des mesures correctives aux
banques présentant des insuffisances.
Pour les établissements ivoiriens, l’enjeu est
important. Le secteur bancaire s’est considérablement développé ces dernières
années, avec l’arrivée de nouveaux acteurs, l’expansion des réseaux et la
multiplication des services numériques. Cette croissance augmente mécaniquement
la complexité des risques à surveiller : connaissance des clients, transactions
atypiques, fraude, risques opérationnels, gouvernance ou encore respect des
exigences prudentielles.
La conformité devient ainsi un sujet stratégique, et
non plus une simple fonction administrative.
Des sanctions, mais pas de liste
officielle des dix banques
Un point doit toutefois être clairement établi. La
Commission bancaire ne publie pas systématiquement le nom des établissements
sanctionnés. Plusieurs décisions disponibles dans son registre parlent
simplement d’« une banque installée en Côte d’Ivoire ».
Il serait donc hasardeux d’attribuer les différentes
sanctions à des établissements précis sur la seule base des montants ou des
motifs.
Cette précaution est d’autant plus importante que la
publication d’Africa Intelligence évoque une dizaine de banques, tandis que les
décisions actuellement accessibles permettent d’identifier plusieurs sanctions
distinctes sans révéler systématiquement l’identité des établissements
concernés.
Le sujet n’en est pas moins significatif. Derrière les
amendes, c’est surtout le niveau d’exigence du superviseur qui évolue.
Pour les banques, le message est clair : disposer d’un
agrément et d’une activité commerciale solide ne suffit plus. Il faut démontrer
que les mécanismes de contrôle fonctionnent, que les risques sont correctement
identifiés et que les obligations de conformité sont effectivement appliquées.
La multiplication des sanctions en Côte d’Ivoire
traduit ainsi moins une succession d’incidents isolés qu’un durcissement du
contrôle bancaire dans l’espace UMOA. Et pour un secteur dont la croissance
repose largement sur la confiance, la gouvernance et la conformité deviennent
désormais aussi importantes que la conquête de nouveaux clients.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.