

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
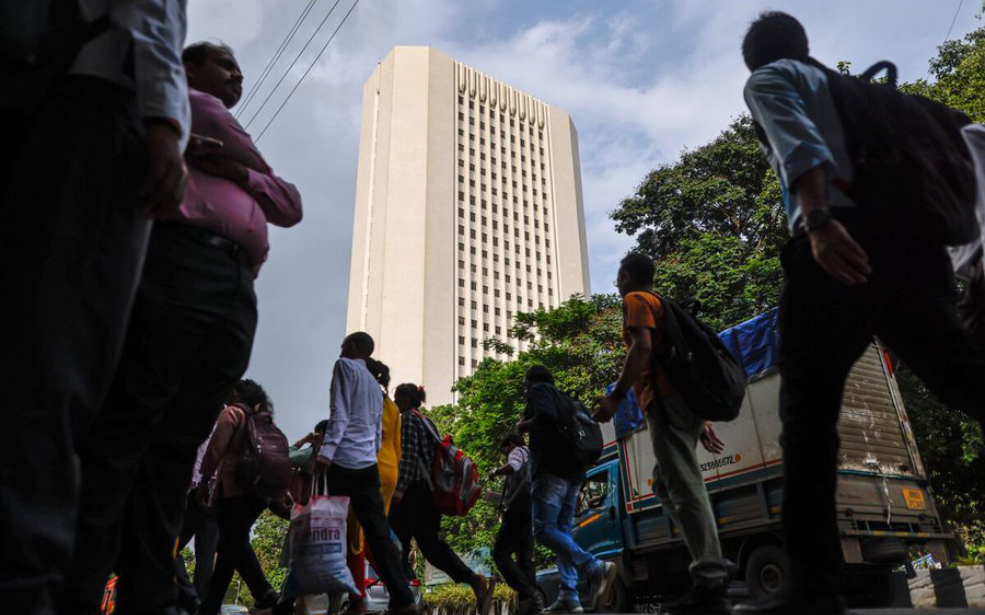
La Banque centrale du Kenya (CBK) a maintenu son taux directeur à 8,75% le 7 octobre, alors que sa prévision de croissance pour 2026 passe à 5%. Derrière cette pause, un arbitrage se dessine : laisser le crédit poursuivre son redressement sans prendre le risque de relancer l’inflation ni d’accentuer les pressions extérieures.
Le Kenya va mieux, mais la Banque centrale du Kenya ne
veut pas aller trop vite. Réuni le 7 octobre 2026, le Comité de politique
monétaire (MPC) a laissé son taux directeur à 8,75%, jugeant que l’orientation
actuelle reste appropriée pour maintenir les anticipations d’inflation dans la
cible et préserver la stabilité du taux de change.
La décision intervient pourtant dans un contexte plus
favorable pour l’économie. La CBK prévoit désormais 5% de croissance en 2026,
contre 4,9% auparavant, après 4,6% en 2025. Elle maintient par ailleurs sa
prévision à 5,3% pour 2027, portée notamment par l’industrie et les services.
Le point intéressant est ailleurs : le crédit est déjà
en train de repartir sans qu’une nouvelle baisse du taux directeur soit
nécessaire à ce stade.
L’assouplissement monétaire commence à se
transmettre
La croissance du crédit bancaire au secteur privé a
atteint 10,6% en septembre, contre 10,3% en août. En janvier 2025, elle était
encore négative, à -2,9%.
Le mouvement s'accompagne d'une baisse sensible du
coût du financement. Le taux débiteur moyen des banques commerciales s’est
établi à 14,4% en septembre, contre 17,2% en novembre 2024.
La reprise concerne plusieurs secteurs, dont le
commerce, le bâtiment et la construction, l’agriculture, la finance et
l’assurance ainsi que les biens de consommation durables.
Ces chiffres suggèrent que les précédentes mesures
d’assouplissement monétaire commencent à mieux se transmettre à l’économie
réelle. Pour la CBK, il y a donc moins d’urgence à réduire encore le taux
directeur alors que la demande de crédit se redresse déjà.
La situation s’améliore également du côté des risques
bancaires. Le ratio brut des prêts non performants (NPL) est tombé à 13,9% en
septembre, contre 14,8% en juin et 17,6% en août 2025. La baisse concerne
notamment les services financiers, l’agriculture, le commerce ainsi que
l’énergie et l’eau.
Le pétrole remet cependant la pression sur
les prix
Cette amélioration ne suffit pas à écarter les risques
inflationnistes.
L’inflation globale est passée de 6,6% en août à 6,8%
en septembre, tout en restant dans la fourchette cible de la CBK. Plus
préoccupant, l’inflation sous-jacente est remontée de 3,4% à 4%, notamment sous
l’effet de la hausse des prix du lait, des produits à base de blé et des huiles
comestibles.
Le principal risque vient désormais de l’énergie. La
hausse des prix du pétrole liée au conflit au Moyen-Orient peut renchérir les
coûts de transport et de production, puis se diffuser progressivement aux prix
à la consommation. La CBK entend donc surveiller les éventuels effets de second
tour, c’est-à-dire la propagation du choc énergétique à d’autres composantes de
l’inflation.
Le taux de change constitue un autre élément de
vigilance. Dans une économie qui importe une grande partie de son énergie, une
dépréciation de la monnaie kényane amplifierait mécaniquement l’effet d’une
hausse du pétrole sur les prix intérieurs. La stabilité du taux de change reste
ainsi l’un des arguments de la banque centrale pour maintenir son orientation
actuelle.
Les comptes extérieurs limitent aussi la
marge de manœuvre
La facture extérieure du Kenya donne une autre raison
de ne pas précipiter une nouvelle baisse des taux.
Sur les douze mois à août 2026, le déficit courant a
atteint 3,1% du PIB, contre 2,1% un an auparavant. Les exportations de biens
ont progressé de 11,8%, notamment grâce à l’horticulture et au thé, mais les
importations ont augmenté de 15,8 %, tirées entre autres par les produits
alimentaires, les combustibles minéraux et les biens d’équipement.
La CBK prévoit un déficit courant de 3,2% du PIB en
2026, notamment sous l’effet de la hausse des importations de combustibles liée
aux cours internationaux du pétrole.
Le pays dispose toutefois d’un solide coussin de
sécurité : les réserves de change atteignent 14,7 milliards de dollars, soit
5,9 mois de couverture des importations. La banque centrale considère ce niveau
suffisant pour absorber les chocs extérieurs à court terme.
Au final, le MPC se retrouve face à un arbitrage assez
clair. L’économie n’a plus le même besoin de soutien monétaire qu’en 2025 : le
crédit repart, les taux bancaires ont baissé et les créances douteuses
reculent. Mais l’inflation, le pétrole et la situation extérieure commandent de
conserver une marge de sécurité.
C’est pourquoi la CBK préfère, pour l’instant,
maintenir son taux à 8,75% plutôt que d’ajouter une nouvelle baisse au
mouvement d’assouplissement déjà engagé. Le prochain rendez-vous du MPC est
prévu en décembre 2026. D’ici là, les prix de l’énergie, l’inflation, le taux
de change et la dynamique du crédit seront déterminants pour savoir si cette
pause se prolonge ou si la banque centrale dispose de nouveau d’espace pour
agir.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.