

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
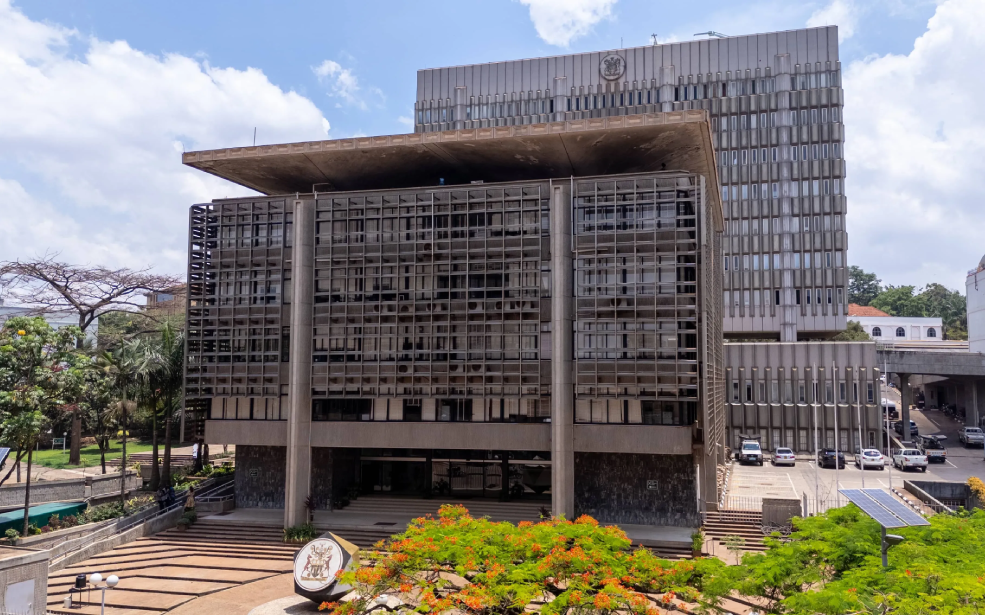
L’État ougandais prévoit de mobiliser 1 400 milliards de shillings ougandais, soit environ 319 millions de dollars (180 milliards FCFA), lors d’une adjudication d’obligations du Trésor programmée le 28 octobre 2026. Les titres proposés affichent des coupons compris entre 15% et 16%, pour des échéances allant de deux à vingt-cinq ans.
La Banque d’Ouganda prépare une nouvelle opération de
financement de l’État sur le marché intérieur. Dans un avis publié le 15
octobre, l’institution monétaire invite les banques et les spécialistes en
valeurs du Trésor à soumissionner pour quatre lignes d’obligations, dont les
échéances s’étendent jusqu’en 2050.
L’opération porte sur un montant total de 1 400
milliards de shillings ougandais, réparti entre quatre maturités. La tranche à
deux ans représente 250 milliards de shillings, celle à cinq ans 350 milliards,
tandis que les obligations à quinze et vingt-cinq ans portent respectivement
sur 450 milliards et 350 milliards de shillings.
Sur la base des taux de change indicatifs du 26
octobre 2026, l’enveloppe recherchée équivaut à environ 319 millions de
dollars, soit près de 180 milliards FCFA. Cette conversion reste indicative et
évolue avec les parités monétaires.
Des coupons pouvant atteindre 16%
Le principal élément de cette adjudication réside dans
la rémunération proposée aux investisseurs. Les obligations à deux ans
affichent un coupon de 15,25%, contre 15% pour celles à cinq ans. Le taux
remonte à 15,25% pour la maturité de quinze ans, puis à 16% pour les titres à
vingt-cinq ans.
Ces pourcentages correspondent aux taux nominaux des
obligations. Ils ne constituent pas nécessairement les rendements effectifs que
percevront les investisseurs, lesquels dépendent notamment du prix
d’acquisition des titres.
L’écart entre les maturités montre également que
l’État propose une rémunération nominale plus élevée pour son emprunt le plus
long. En contrepartie, les investisseurs acceptent d’immobiliser leurs capitaux
sur une période beaucoup plus étendue, avec une exposition accrue aux
variations des taux d’intérêt et à l’inflation.
Pour l’État, les obligations à long terme permettent
de sécuriser des financements sur plusieurs décennies et de limiter la
fréquence des refinancements. Mais cette stratégie implique aussi de maintenir
les paiements d’intérêts pendant toute la durée de vie des titres, conformément
à leurs conditions d’émission.
Les banques au cœur de l’opération
La Banque d’Ouganda a fixé la date de l’adjudication
au mercredi 28 octobre, avec un règlement prévu le lendemain. Les offres
doivent être transmises avant 10 heures, heure locale, par l’intermédiaire du
dépositaire central des titres.
Le dispositif distingue les offres concurrentielles
des offres non concurrentielles. Seules sept banques désignées comme
spécialistes en valeurs du Trésor peuvent soumettre des offres concurrentielles
: ABSA Bank, Citi Bank, Centenary Bank, DFCU Bank, Housing Finance Bank,
Stanbic Bank et Standard Chartered Bank.
Les autres banques commerciales peuvent également
participer selon les modalités prévues dans l’avis. Les offres concurrentielles
sont soumises à un montant minimum de 200,1 millions de shillings ougandais,
tandis que le seuil des offres non concurrentielles est fixé à 100 000
shillings.
L’allocation doit s’effectuer à un prix unique pour
les offres retenues d’une même adjudication, selon les règles annoncées par la
banque centrale. Le montant finalement levé dépendra toutefois des soumissions
reçues et des décisions d’allocation. La Banque d’Ouganda se réserve le droit
de modifier les volumes proposés ou de rejeter des offres.
Un coût de financement à surveiller
Au-delà du montant recherché, cette opération met en
lumière un enjeu important pour les finances publiques : le coût du recours au
marché intérieur. Des coupons nominaux compris entre 15% et 16% représentent
des engagements financiers significatifs, même si leur incidence réelle doit
être appréciée au regard de l’inflation, des conditions de marché et du
rendement effectif des titres.
Si les quatre tranches étaient intégralement
souscrites à leur valeur nominale, les coupons représenteraient, sur la base
des montants annoncés, environ 215,25 milliards de shillings ougandais par an,
soit près de 49 millions de dollars (28 milliards FCFA). Ce calcul est une
estimation théorique : les intérêts effectivement dus dépendront des montants
alloués et des conditions de chaque émission.
Cette opération ne suffit cependant pas, à elle seule,
à mesurer la soutenabilité de la dette ougandaise. Il faudrait notamment
examiner l’encours total de la dette publique, les échéances à rembourser, les
recettes budgétaires et la part des financements mobilisés sur le marché
intérieur.
Le résultat de l’adjudication du 28 octobre permettra
de déterminer dans quelle mesure les investisseurs acceptent les conditions
proposées par l’État. Il apportera également un nouvel éclairage sur sa
capacité à mobiliser l’épargne locale pour couvrir ses besoins de financement.



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.