

Lancée en septembre 2025 par la BCEAO, la plateforme régionale d’interopérabilité des services financiers numériques fédère désormais 80 institutions et compte 12 millions d’utilisateurs intégrés. Derrière cette infrastructure, l’Union cherche à fluidifier les paiements, rapprocher les acteurs financiers et réduire la dépendance aux espèces.
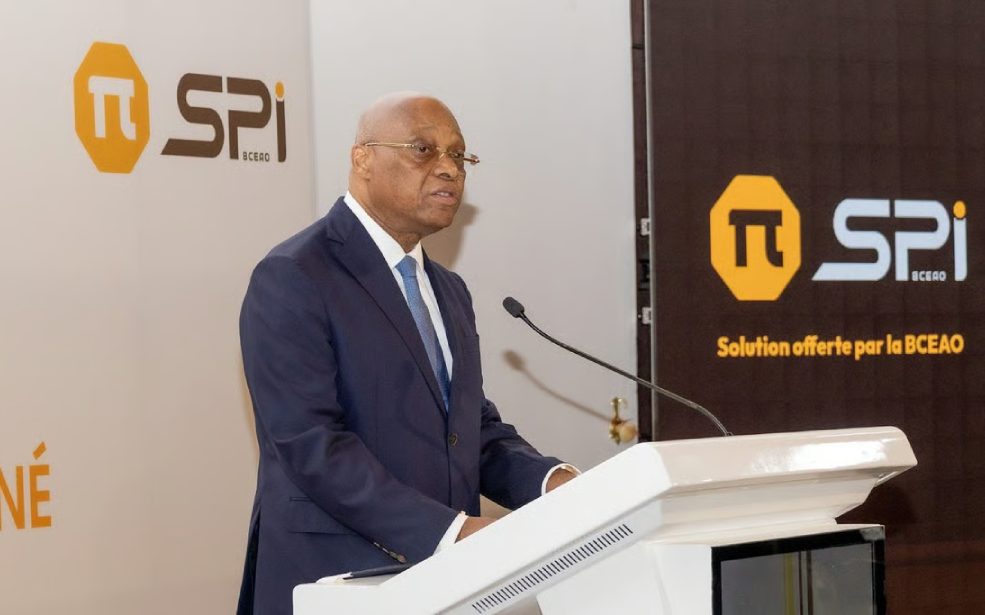
Effectuer un paiement depuis un compte bancaire vers un portefeuille de monnaie électronique, ou l’inverse, sans se heurter aux frontières entre établissements financiers : c’est l’une des évolutions que la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) entend favoriser avec sa Plateforme interopérable du système de paiement instantané (PI-SPI).
Officiellement lancée le 30 septembre 2025, cette infrastructure constitue l’un des chantiers structurants de l’intégration financière dans l’UEMOA. Son principe est de permettre des transactions rapides et sécurisées, 24 heures sur 24 et 7 jours sur 7, entre différents types de comptes, bancaires comme non bancaires, quels que soient l’établissement, l’instrument ou le canal de paiement utilisé.
L’objectif est de réduire la fragmentation de l’écosystème financier régional. Jusqu’ici, les utilisateurs pouvaient être confrontés aux limites liées à la coexistence de réseaux et de prestataires différents. L’interopérabilité doit faciliter les échanges entre ces acteurs et rendre les paiements numériques plus fluides.
80 institutions déjà connectées
Le déploiement de la plateforme affiche une progression notable. Partie d’un groupe initial de 45 participants, la PI-SPI fédère désormais 80 institutions à travers les pays de l’Union.
Ce réseau comprend 59 banques, 11 institutions de microfinance, 9 émetteurs de monnaie électronique et un établissement de paiement. Selon le rapport annuel 2025 de la BCEAO sur l’inclusion financière, 12 millions d’utilisateurs ont intégré la plateforme depuis son lancement.
Cette diversité d’acteurs est déterminante. Elle permet de rapprocher des segments du secteur financier qui fonctionnaient souvent à travers des infrastructures distinctes. Les banques ne sont donc plus les seules à participer à cette dynamique : les institutions de microfinance et les opérateurs de monnaie électronique y occupent également une place.
Pour les utilisateurs, l'enjeu est concret : faciliter les transferts et les paiements entre différents prestataires, sans dépendre exclusivement d'un réseau fermé ou d'un type de compte particulier.
Un levier pour réduire l’usage des espèces
Au-delà de la fluidité des transactions, la BCEAO assigne plusieurs objectifs à cette infrastructure : renforcer l’inclusion financière, réduire l’utilisation de la monnaie fiduciaire, stimuler l’innovation et consolider l’intégration économique et financière de l’Union.
La progression des paiements numériques peut notamment faciliter les transactions commerciales, les transferts entre particuliers et les règlements entre acteurs économiques. Pour les petites entreprises et les commerçants, la possibilité de recevoir des paiements provenant de différents réseaux représente un enjeu d'accessibilité et de fluidité des opérations.
L’infrastructure pourrait également contribuer à améliorer la circulation des paiements dans un espace monétaire où les échanges économiques ne s’arrêtent pas aux frontières nationales.
Mais son déploiement ne garantit pas, à lui seul, une adoption généralisée. La qualité du réseau, la sécurité des transactions, la maîtrise des outils numériques et la confiance des utilisateurs restent déterminantes. La BCEAO identifie d’ailleurs les lacunes en matière de culture financière numérique comme l’un des défis persistants de l’inclusion financière dans l’Union.
L’interopérabilité ne suffit pas à achever l’intégration
La PI-SPI s’inscrit dans une stratégie régionale plus large. En 2025, la BCEAO a adopté sa Stratégie régionale d’inclusion financière pour la période 2025-2030, accompagnée d’un programme d’éducation financière destiné à renforcer les capacités des populations.
Cette orientation répond à une réalité : l’accès aux services financiers progresse dans l’UEMOA, mais les usages restent inégalement développés. En 2025, le taux d’inclusion financière s’est établi à 76,1%, tandis que le taux d’utilisation des services de monnaie électronique a atteint 60,3%.
La plateforme régionale peut contribuer à accélérer cette dynamique en facilitant les interactions entre prestataires. Toutefois, le nombre d’institutions connectées et d’utilisateurs intégrés ne renseigne pas encore, à lui seul, sur le volume des transactions réalisées, leur fréquence ou leur répartition entre les pays.
C’est précisément sur ces résultats opérationnels que se mesurera la portée économique du dispositif. L’enjeu n’est plus seulement de connecter les institutions, mais de faire de cette interconnexion un outil quotidien pour les ménages, les entreprises et les acteurs du commerce régional.
Pour l’UEMOA, l’intégration financière ne se construira pas uniquement à travers les politiques monétaires ou les accords institutionnels. Elle passera aussi par la capacité des citoyens et des entreprises à transférer et recevoir de l’argent simplement, rapidement et en toute sécurité, quel que soit leur prestataire financier.

Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.