

L’inclusion financière poursuit sa progression dans l’Union économique et monétaire ouest-africaine (UEMOA). En 2025, son taux a atteint 76,1%, porté principalement par l’essor de la monnaie électronique. Mais derrière cette avancée, une question demeure : la multiplication des comptes et des portefeuilles numériques permet-elle réellement aux populations et aux petites entreprises d’accéder aux financements dont elles ont besoin ?
Les chiffres sont encourageants. Dans l’UEMOA, le taux
global d’utilisation des services financiers est passé de 73,6% en 2024 à 76,1%
en 2025, soit une progression de 2,5 points de pourcentage. La Banque centrale
des États de l’Afrique de l’Ouest (BCEAO), dans son rapport annuel sur la
situation de l’inclusion financière publié en octobre 2026, y voit le résultat
des efforts engagés pour élargir l’accès aux services financiers dans les huit
pays de l’Union.
Cette progression repose toutefois sur un moteur bien
identifié : la monnaie électronique. Son taux d’utilisation a atteint 60,3% en
2025, alors que les services bancaires et ceux de la microfinance affichent
chacun 23,7%. L’écart est révélateur de la transformation du paysage financier
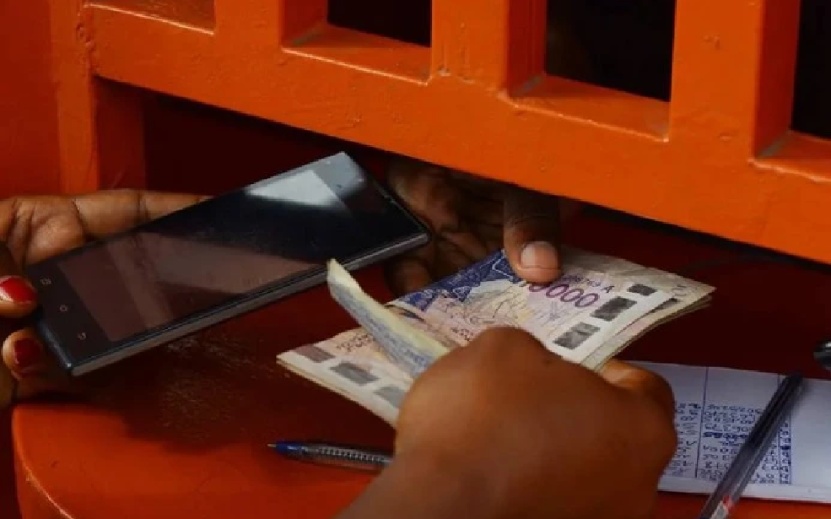
ouest-africain. Pour une part croissante de la population, le premier contact
avec les services financiers ne passe plus nécessairement par une agence
bancaire, mais par un téléphone portable.
Ce basculement n’a rien d’anecdotique. Les services de
monnaie électronique facilitent les transferts d’argent, les paiements et
certaines opérations courantes, y compris pour des personnes éloignées des
réseaux bancaires traditionnels. Ils contribuent ainsi à réduire les obstacles
géographiques et pratiques qui limitaient jusque-là l’utilisation des services
financiers.
Mais il faut distinguer deux réalités : disposer d’un
compte ou d’un portefeuille électronique et accéder à un financement. Un
commerçant qui reçoit ses paiements sur son téléphone, une agricultrice qui
transfère de l’argent à sa famille ou un salarié qui règle ses factures par
mobile money utilisent des services financiers. Cela ne signifie pas
automatiquement qu’ils peuvent obtenir un crédit pour développer leur activité,
acheter des équipements ou faire face à une difficulté de trésorerie.
C’est précisément à ce niveau que la lecture des
statistiques de la BCEAO mérite d’être approfondie. Le taux global
d’utilisation des services financiers prend en compte les détenteurs de comptes
bancaires, de comptes auprès des institutions de microfinance et de comptes de
monnaie électronique. Il mesure donc une utilisation élargie des services
financiers, et non la proportion de la population ayant effectivement obtenu un
prêt.
Des comptes plus accessibles, mais le
financement reste une autre bataille
La progression de la bancarisation confirme néanmoins
que les différents segments du secteur évoluent. Le taux de bancarisation
strict, qui mesure la détention de comptes auprès des banques, des services
postaux, des caisses nationales d’épargne et du Trésor, est passé de 25,2% en
2024 à 26,9% en 2025. En intégrant les institutions de microfinance, le taux de
bancarisation élargi a atteint 50,6%, contre 47,4% un an auparavant.
La BCEAO relève notamment le développement de
partenariats entre banques, institutions de microfinance et établissements de
monnaie électronique. Ces collaborations facilitent les passerelles entre les
différents comptes et permettent, dans certains cas, d’accéder à des services
de crédit par les canaux digitaux. Les mécanismes de transfert entre
portefeuille électronique et compte bancaire, dits « wallet-to-bank » et «
bank-to-wallet », illustrent cette évolution.
L'enjeu consiste désormais à faire de ces
infrastructures davantage que de simples outils de circulation de l’argent.
Pour les petites entreprises, les commerçants et les exploitants agricoles,
leur intérêt économique devient beaucoup plus important lorsqu'elles permettent
de construire un historique de transactions, de faciliter l'identification des
clients et, éventuellement, de mieux apprécier leur capacité de remboursement.
Cela suppose toutefois que les établissements
financiers transforment ces informations en offres de financement adaptées. Un
portefeuille électronique actif ne constitue pas, à lui seul, une garantie
suffisante pour accorder un crédit. Les revenus irréguliers, l'absence de
garanties, la faible formalisation de nombreuses activités et les risques
propres à certains secteurs continuent de peser sur les décisions des prêteurs.
Le rapport de la BCEAO reconnaît d'ailleurs que les
obstacles limitant l'accès effectif des populations aux différentes solutions
de financement restent parmi les principaux défis à relever. L'institution
souligne également le manque de données suffisamment ventilées selon le genre,
le milieu de résidence et le profil socioprofessionnel. Sans ces informations,
il demeure difficile de mesurer précisément quelles catégories de population
bénéficient réellement des avancées enregistrées.
Le coût du crédit ne suffit pas à mesurer
son accessibilité
Sur le terrain des conditions tarifaires, les
indicateurs évoluent favorablement. Le taux d'intérêt nominal des crédits
bancaires dans l'Union est passé de 6,76% en 2024 à 6,69% en 2025. Dans le même
temps, le taux nominal de rémunération des dépôts a progressé de 5,26% à 5,41%.
Ces évolutions constituent des signaux positifs, mais
elles ne racontent pas toute l'histoire. Le taux moyen des crédits ne renseigne
pas sur la proportion des demandes effectivement acceptées, les garanties
exigées, les délais d'instruction ou les frais annexes supportés par les
emprunteurs. Il ne permet pas non plus de connaître les conditions appliquées
par les institutions de microfinance, les statistiques utilisées par la BCEAO
pour cet indicateur portant sur les banques, faute de données homogènes sur les
taux pratiqués par les IMF.
Autrement dit, un crédit peut afficher un taux nominal
relativement favorable sans être accessible à un entrepreneur qui ne dispose
pas des garanties demandées. Pour les petites structures, la question n'est
donc pas seulement celle du prix de l'argent, mais aussi celle de la
possibilité d'y accéder.
Cette difficulté prend une dimension particulière dans
les secteurs agricoles, où les revenus dépendent des saisons, des conditions
climatiques et des fluctuations des marchés. Le rapport relève notamment, dans
les éléments consacrés au financement des activités agricoles au Sénégal, une
marginalisation persistante du financement des femmes, qui représente environ
10% dans les activités étudiées. Il évoque également la nécessité de développer
des mécanismes adaptés aux risques auxquels sont exposés les acteurs de ces
filières.
Le prochain défi : transformer l'inclusion
numérique en inclusion économique
L'UEMOA dispose pourtant de plusieurs leviers pour
franchir cette nouvelle étape. Le développement des partenariats entre acteurs
financiers, l'interopérabilité des paiements et la diffusion de solutions
digitales peuvent contribuer à rapprocher les populations des services de
financement.
La BCEAO a notamment lancé, le 30 septembre 2025, la
Plateforme interopérable du système de paiement instantané (PI-SPI), destinée à
connecter les banques, les institutions de microfinance, les émetteurs de
monnaie électronique et les établissements de paiement. Le rapport fait état de
80 institutions connectées et de 12 millions d'utilisateurs intégrés depuis son
lancement. Cette infrastructure peut faciliter les transactions entre
prestataires et renforcer la circulation des paiements dans l'espace communautaire.
Mais l'interconnexion des comptes ne produira ses
effets économiques les plus importants que si elle s'accompagne d'une offre de
financement mieux adaptée aux réalités des populations. Les besoins d'un
commerçant urbain ne sont pas ceux d'un producteur de cacao, d'une
entrepreneure agricole ou d'une petite entreprise industrielle. Les produits
financiers doivent tenir compte de ces différences, notamment en matière de
durée, de garanties et de remboursement.
La nouvelle Stratégie régionale d'inclusion financière
2025-2030 et le programme d'éducation financière constituent, à cet égard, des
instruments importants. Pour 2026, la BCEAO prévoit notamment de poursuivre le
déploiement de son programme d'éducation financière, d'accompagner les
entreprises de technologie financière et d'étudier les modes de financement des
institutions de microfinance afin de renforcer leurs ressources.
Le défi dépasse donc la simple ouverture de comptes.
L'UEMOA a réalisé des progrès dans la diffusion des services financiers,
particulièrement grâce au numérique. Reste à faire en sorte que cette présence
accrue dans les circuits financiers se traduise par davantage d'épargne
mobilisée, de crédits accordés et d'activités économiques développées.
Car le véritable indicateur de réussite ne sera pas
seulement le nombre de personnes capables d'envoyer ou de recevoir de l'argent
avec leur téléphone. Ce sera aussi leur capacité à obtenir les ressources
nécessaires pour investir, produire et développer leurs entreprises.

Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.