

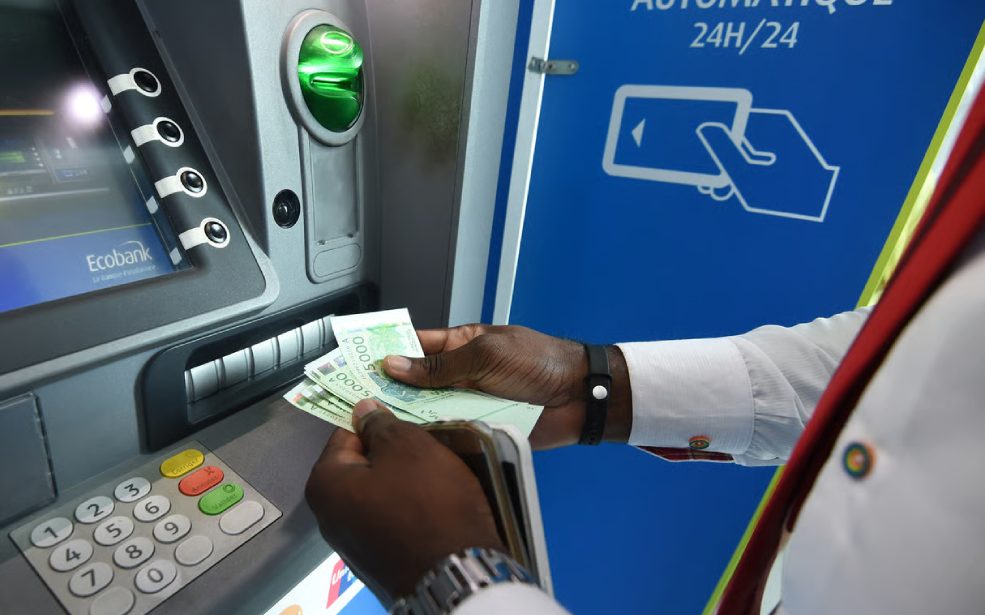
Avec un taux d’inclusion financière de 88,7% en 2025, la Côte d’Ivoire se classe au troisième rang des pays de l’UEMOA, derrière le Bénin et le Togo. Mais derrière cette performance se cache une réalité moins connue : la bancarisation classique reste nettement moins répandue. Les services de monnaie électronique jouent désormais un rôle central dans l’accès des populations aux services financiers.
La Côte d’Ivoire confirme sa progression en matière d’inclusion financière. Selon le rapport annuel 2025 de la Banque centrale des États de l’Afrique de l’Ouest (BCEAO), le pays affiche un taux de 88,7%, contre 88% pour le Sénégal, 90,7% pour le Togo et 92,8% pour le Bénin.
Ce résultat place le pays parmi les marchés les plus avancés de l’Union en matière d’utilisation des services financiers. Mais il mérite d’être regardé de plus près. Car le taux d’inclusion financière ne mesure pas uniquement la détention d’un compte bancaire.
La BCEAO utilise en réalité un indicateur plus large, le taux global d’utilisation des services financiers. Celui-ci prend en compte les comptes détenus auprès des banques, des services postaux, des caisses nationales d’épargne, du Trésor, des institutions de microfinance, mais aussi les comptes de monnaie électronique.
Autrement dit, une personne qui utilise un compte de monnaie électronique peut être comptabilisée dans le taux d’inclusion financière sans pour autant disposer d’un compte bancaire classique.
Le mobile money change la lecture des chiffres
C’est précisément ce qui explique l’écart entre les différents indicateurs publiés par la Banque centrale.
En Côte d’Ivoire, le taux de bancarisation strict s’établit à 37,1% en 2025. Cet indicateur concerne les adultes titulaires d’un compte dans une banque, un service postal, une caisse nationale d’épargne ou au Trésor.
Lorsque les comptes détenus auprès des institutions de microfinance sont également pris en compte, le taux de bancarisation élargi atteint 50,2%. Il reste donc sensiblement inférieur au taux global d’inclusion financière de 88,7%.
Ces chiffres ne sont pas contradictoires. Ils traduisent simplement des réalités différentes. Le premier mesure la relation avec les établissements bancaires et assimilés, le deuxième y ajoute la microfinance, tandis que le troisième intègre également la monnaie électronique.
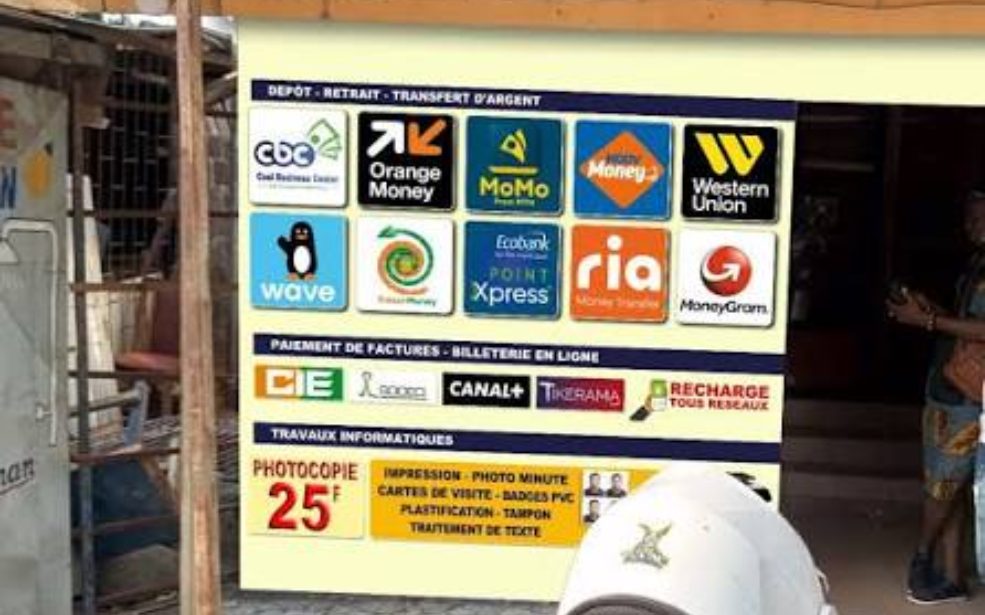
La progression de cette dernière a profondément modifié le paysage financier ivoirien. Les portefeuilles électroniques permettent notamment d’effectuer des paiements, de recevoir des transferts et de réaliser des opérations financières sans nécessairement passer par une agence bancaire.
À l’échelle de l’UEMOA, la BCEAO confirme le poids de ce canal : le taux d’utilisation des services de monnaie électronique a atteint 60,3% en 2025, contre 23,7% pour les services bancaires et 23,7% pour la microfinance.
Une progression réelle, mais des enjeux qui demeurent
La hausse des indicateurs ivoiriens est néanmoins significative. Entre 2024 et 2025, le taux de bancarisation strict a progressé de 3,5 points de pourcentage, tandis que le taux de bancarisation élargi a gagné 4 points.
Le développement des réseaux de distribution contribue également à cette évolution. La Côte d’Ivoire compte désormais 330 points de services financiers pour 10 000 adultes, selon l’indicateur de pénétration démographique présenté dans le rapport. Elle se positionne ainsi au deuxième rang de l’Union, derrière le Bénin.
Ces avancées montrent que les services financiers deviennent plus accessibles à une partie croissante de la population. Mais l’accès à un portefeuille électronique ou à un compte ne résout pas automatiquement toutes les difficultés financières des ménages et des entreprises.
La question du financement reste notamment déterminante. Disposer d’un compte permet de réaliser des opérations, mais ne garantit pas l’obtention d’un crédit pour financer une activité commerciale, agricole ou entrepreneuriale.
La distinction est importante pour les petites entreprises et les travailleurs indépendants, dont les besoins ne se limitent pas aux paiements et aux transferts d’argent.
L’enjeu pour le secteur financier ivoirien consiste donc désormais à transformer cette progression de l’inclusion en accès effectif à une gamme plus large de produits : épargne, crédit, assurance et solutions adaptées aux besoins des populations.
Avec 88,7% d’inclusion financière, la Côte d’Ivoire affiche une performance notable dans l’UEMOA. Mais le véritable indicateur de maturité du système financier ne sera pas seulement le nombre de personnes disposant d’un compte. Il sera aussi sa capacité à leur offrir des services utiles pour épargner, investir et développer leurs activités.

Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.