

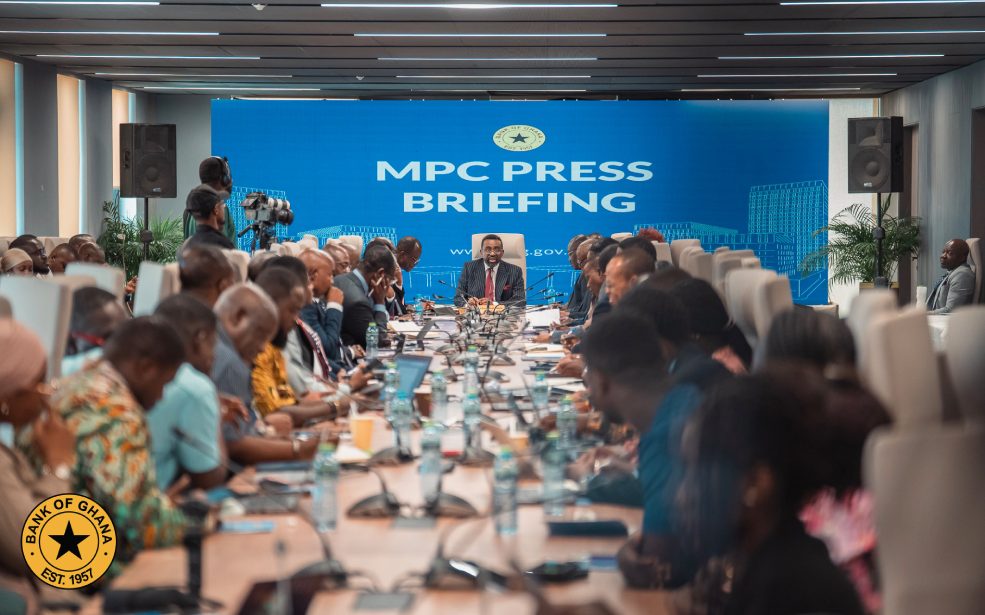
La Banque du Ghana a réduit son taux directeur de 14% à 11%, soit une baisse de 300 points de base, à l'issue de la réunion de son Comité de politique monétaire tenue du 16 au 18 novembre 2026. Cette décision intervient dans un contexte de croissance économique soutenue, de recul marqué des taux d'intérêt bancaires et d'inflation encore inférieure à la fourchette cible de la Banque centrale. Accra entend notamment améliorer la transmission de sa politique monétaire au financement de l'économie.
Le mouvement était attendu au regard de l'évolution des principaux indicateurs économiques du pays. Mais son ampleur mérite attention. En ramenant son taux directeur de 14% à 11%, la Banque du Ghana poursuit l'assouplissement de sa politique monétaire, avec l'objectif de maintenir des conditions de financement favorables à l'activité économique.
Cette décision peut sembler paradoxale au premier regard. L'inflation a en effet progressé à 5,5% en octobre 2026, contre 5,2% un mois plus tôt. Pourtant, elle demeure inférieure à la borne basse de la fourchette cible de moyen terme de la Banque centrale. La hausse observée provient essentiellement de la composante hors alimentation, passée de 6,2% à 7,9%, sous l'effet notamment de l'augmentation des tarifs des services publics et des prix de l'énergie.
À l'inverse, l'inflation alimentaire a reculé de 4% à 2,8%, portée par une amélioration de l'approvisionnement en produits alimentaires. Pour le Comité de politique monétaire, cette évolution ne remet donc pas fondamentalement en cause la trajectoire de désinflation, même si les risques liés aux prix du pétrole, aux conditions climatiques et aux ajustements tarifaires restent sous surveillance.
Le crédit bancaire retrouve de la vigueur
L'un des éléments qui éclairent cette décision est l'évolution du financement de l'économie. Les conditions de crédit se sont considérablement assouplies au Ghana au cours des douze derniers mois.
En octobre 2026, le rendement des bons du Trésor à 91 jours s'établissait à 4,6%, contre 10,6% un an auparavant. Dans le même temps, le taux moyen des prêts bancaires est descendu à 15,8%, contre 22,2% en octobre 2025.
Cette détente des taux s'est accompagnée d'une accélération des financements accordés aux entreprises et aux autres acteurs économiques. La croissance du crédit au secteur privé a atteint 37,2% en octobre 2026, contre 13,9% un an plus tôt. En termes réels, c'est-à-dire après correction de l'inflation, la progression ressort à 30%, contre 5,4% sur la même période de comparaison.
Pour les entreprises, notamment les petites et moyennes entreprises (PME), la baisse du coût du crédit peut faciliter le financement des investissements, du renouvellement des équipements et des besoins de trésorerie. Pour les ménages, elle pourrait également contribuer à rendre certains financements bancaires plus accessibles.
Il reste toutefois à savoir dans quelle mesure la nouvelle baisse du taux directeur sera répercutée par les banques commerciales sur leurs conditions de prêt. Une diminution du taux directeur ne signifie pas automatiquement une baisse équivalente des taux appliqués aux emprunteurs.
Une réforme pour améliorer la transmission monétaire
Au-delà de la réduction du taux directeur, la Banque du Ghana a annoncé trois changements dans son dispositif opérationnel de politique monétaire.
Le premier consiste à remplacer l'instrument d'opérations d'open market à 14 jours par un instrument à 7 jours. Ces opérations permettent à la Banque centrale d'injecter ou de retirer des liquidités du système bancaire afin d'influencer les taux d'intérêt à court terme.
Le deuxième changement concerne le corridor de taux d'intérêt, dont l'amplitude sera réduite de 400 à 100 points de base de part et d'autre du taux directeur. Ce corridor encadre les taux auxquels les banques peuvent placer leurs excédents de liquidités ou obtenir des financements auprès de la Banque centrale.
Enfin, le taux directeur est ramené de 14% à 11%.
Ces ajustements répondent à un problème de transmission des décisions monétaires. Selon la Banque du Ghana, les réformes précédentes ont contribué à faire évoluer les taux du marché monétaire à des niveaux inférieurs au taux directeur officiel. Autrement dit, les conditions monétaires effectives étaient déjà plus souples que ne le laissait entendre le taux annoncé.
En rapprochant le taux directeur des conditions réellement observées sur le marché et en resserrant le corridor, la Banque centrale cherche à rendre son dispositif plus cohérent et à améliorer la transmission de ses décisions aux banques commerciales.
Des fondamentaux économiques en amélioration, mais des risques persistants
L'assouplissement monétaire intervient alors que plusieurs indicateurs macroéconomiques ghanéens affichent une évolution favorable.
L'Indice composite de l'activité économique a progressé de 17,7% en septembre 2026, contre 9,6% un an auparavant. Cette accélération a notamment été soutenue par le crédit au secteur privé, les exportations, les arrivées de touristes et la construction.
Sur le plan budgétaire, le déficit global, calculé sur la base des engagements, représentait 1% du PIB à fin octobre 2026, contre un objectif de 3%. Le pays a également enregistré un excédent primaire de 1,4% du PIB, proche de son objectif annuel de 1,5%.
La situation extérieure demeure également favorable sur le plan commercial. Entre janvier et octobre 2026, l'excédent commercial a atteint 13 milliards de dollars, contre 8,7 milliards sur la même période de 2025. L'or a largement contribué à cette performance, représentant environ 67% des recettes totales d'exportation.
Mais certains indicateurs appellent à la prudence. Les réserves internationales brutes de la Banque du Ghana sont passées de 13,8 milliards de dollars fin décembre 2025 à 12,1 milliards de dollars au 17 novembre 2026. Leur couverture est ainsi revenue de 5,7 à 4,4 mois d'importations.
Par ailleurs, l'encours de la dette publique a atteint 759,3 milliards de cedis ghanéens à fin octobre 2026, soit 47,5% du PIB, contre 44,7% à fin décembre 2025.
La Banque centrale devra donc maintenir un équilibre entre le soutien à l'activité économique, la maîtrise de l'inflation et la préservation de la stabilité extérieure.
Pour les prochains mois, l'enjeu sera de vérifier si la baisse du taux directeur se traduit effectivement par un accès moins coûteux au financement, sans provoquer de nouvelles pressions sur les prix ou sur le marché des changes. La prochaine réunion du Comité de politique monétaire, prévue du 18 au 20 janvier 2027, permettra de faire un premier point sur l'évolution de ces équilibres.


Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.