

This year has been a whirlwind of drama and controversy in the world of celebrities. From unexpected breakups to shocking revelations.
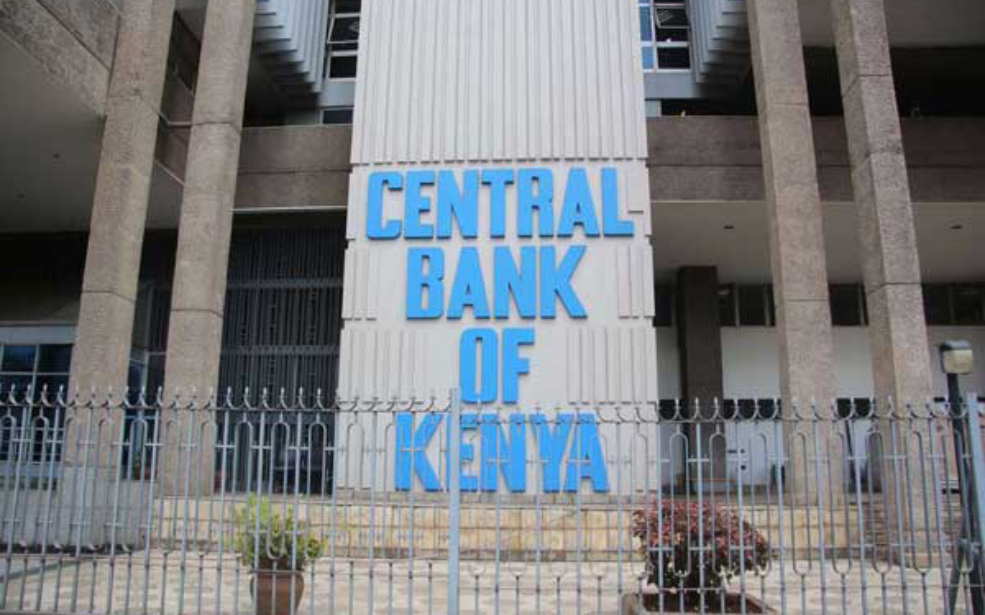
Le secteur bancaire kényan a consolidé ses fondamentaux en 2025, avec des actifs en hausse de 10,3%, une solvabilité renforcée et une amélioration du ratio de créances douteuses. Mais le signal le plus marquant du rapport de la Banque centrale du Kenya est ailleurs : 66% des banques commerciales ont déjà adopté des solutions d’intelligence artificielle, faisant de la technologie un nouvel enjeu de supervision financière.
Le secteur bancaire kényan a terminé 2025 sur des
bases solides. Selon le Bank Supervision Annual Report 2025 de la Banque
centrale du Kenya (CBK), les actifs nets des établissements bancaires sont
passés de 7 568 milliards KSh (58,5 milliards de dollars) en décembre 2024 à 8
350 milliards KSh (64,5 milliards de dollars) un an plus tard, soit une
progression de 10,3%.
Les dépôts de la clientèle ont suivi une
trajectoire comparable, progressant de 11,6%, de 5 480 milliards KSh (42,3
milliards de dollars) à 6 120 milliards KSh (47,3 milliards de dollars). Le
ratio moyen de liquidité s'est établi à 59,3%, très au-dessus du minimum
réglementaire de 20%.
Au 31 décembre 2025, le paysage financier
supervisé par la CBK comprenait 39 institutions bancaires, dont 38 banques
commerciales et une société de crédit hypothécaire, ainsi que 14 banques de
microfinance, 195 fournisseurs de crédit digital, 88 bureaux de change et 33
prestataires de transfert d'argent.
Des fondamentaux bancaires qui se renforcent
La rentabilité a également progressé. Le bénéfice
avant impôt du secteur est passé de 260,3 milliards KSh (2,0 milliards de
dollars) en 2024 à 306,3 milliards KSh (2,4 milliards de dollars) en 2025, soit
une hausse de 17,7%. La CBK attribue cette amélioration à une baisse des
charges plus importante que celle des revenus.
La solvabilité s'est, elle aussi, améliorée. Le
ratio global de fonds propres est passé de 19,6% à 20,7%, contre un minimum
réglementaire de 14,5%. Le ratio de capital de base a progressé de 17,3% à 18,2%,
pour un seuil réglementaire de 10,5%.
Du côté de la qualité des actifs, l'encours des
créances non performantes est resté quasiment stable, à 696,9 milliards KSh
(5,4 milliards de dollars), contre 697,3 milliards KSh (5,4 milliards de
dollars) un an plus tôt. Mais rapporté aux crédits bruts, le ratio de NPL est
descendu de 17,1% à 16%, notamment sous l'effet des remboursements, des
recouvrements et de la progression des nouveaux crédits.
Les crédits bruts ont en effet augmenté de 6,8%,
passant de 4 070,2 milliards KSh (31,4 milliards de dollars) à 4 347,2
milliards KSh (33,6 milliards de dollars).
Ces indicateurs dressent donc le portrait d'un
système bancaire disposant de buffers de capital et de liquidité conséquents.
Mais c'est sur un autre terrain que le rapport révèle l'une des transformations
les plus structurantes pour les prochaines années.
L'IA entre dans les salles de décision des
banques
Une enquête menée par la CBK en mars 2025 montre
que l'intelligence artificielle n'est plus une technologie expérimentale pour
une partie du secteur financier kényan. La banque centrale a publié cette étude
précisément pour mesurer le niveau d'adoption de l'IA et identifier les risques
susceptibles d'alimenter ses futures orientations réglementaires.
La moitié des institutions interrogées avaient
déjà adopté des solutions d'IA. Chez les seules banques commerciales, la
proportion atteignait 66%, soit environ deux établissements sur trois. Elle
s'établissait à 57% chez les banques de microfinance.
Les applications sont loin de se limiter aux
assistants conversationnels ou à l'automatisation du service client.
L'évaluation du risque de crédit arrive en tête des usages, citée par 65% des
institutions. Suivent la cybersécurité, avec 54%, et le service client, avec 43%.
L'enjeu est donc directement bancaire : l'IA
commence à intervenir dans l'évaluation des emprunteurs, la détection des
menaces et la relation avec les clients.
Parmi les institutions ayant déjà défini une
stratégie en matière d'IA, 83% envisagent de renforcer son utilisation dans
l'évaluation du crédit. La cybersécurité, le service client et l'e-KYC figurent
également parmi les principaux domaines d'expansion envisagés.
Le régulateur veut éviter que l'innovation
précède les règles
Cette accélération technologique pose une
question centrale : comment superviser des modèles dont les mécanismes de
décision peuvent être complexes, évolutifs et difficiles à auditer ?
La réponse des acteurs interrogés par la CBK est
nette. 93% des institutions souhaitent que la banque centrale publie une
directive spécifique sur la gouvernance, la gestion des risques et la
déclaration des incidents liés à l'IA.
La CBK a déjà commencé à structurer sa réponse.
Le 20 novembre 2025, elle a organisé un hackathon consacré à une IA éthique et
responsable dans le secteur financier. L'initiative a attiré 272 candidatures
provenant de huit pays : Kenya, Afghanistan, Botswana, Cameroun, Namibie,
Mozambique, Nigéria et Ouganda.
Le premier prix a été attribué à la société
botswanaise Asante Tech Ltd pour une plateforme de conformité réglementaire
utilisant l'IA. Deux start-up kényanes ont terminé deuxième et troisième, avec
des solutions consacrées respectivement au financement agricole et à la
cyber-résilience.
Le sujet n'est donc plus simplement celui de
l'adoption technologique. Il devient celui de la gouvernance de l'IA dans la
banque, avec des implications directes pour le risque de crédit, la protection
des données, la cybersécurité et la conformité.
Le mobile money change aussi de modèle
Cette transformation intervient dans un marché
financier déjà profondément numérisé.
En 2025, le nombre d'abonnés mobiles a progressé
de 10%, à 78,4 millions, soit un taux de pénétration de 149,5%. Les abonnements
au mobile money ont augmenté de 22%, pour atteindre 51,4 millions.
Pourtant, le nombre de transactions de mobile
money a diminué de 30%, passant de 309,3 à 217,6 millions. Leur valeur totale a
reculé de 4%, à 722,5 milliards KSh (5,6 milliards de dollars).
Ce recul apparent s'explique notamment par la
consolidation de nombreuses transactions de faible montant en opérations moins
nombreuses mais de valeur plus élevée, ainsi que par le développement des
paiements marchands et bancaires mobiles. Ces nouveaux usages réduisent le
recours aux agents pour certaines opérations traditionnelles de retrait et de
dépôt d'espèces.
Le réseau physique n'a toutefois pas disparu. Le
nombre d'agents mobiles actifs a augmenté de 24%, passant de 381 116 à 473 536.
Le Kenya combine ainsi plusieurs couches de finance numérique : banque
traditionnelle, mobile money, paiements digitaux et désormais intelligence
artificielle.
Vers une supervision bancaire presque en temps
réel
La prochaine étape pourrait être tout aussi
importante du côté du régulateur.
Pour 2026, la CBK prévoit notamment de revoir ses
directives prudentielles et de gestion des risques, de renforcer son dispositif
concernant les banques d'importance systémique domestique et de poursuivre le
projet de Granular Data Integration. Ce chantier doit permettre
d'exploiter des données bancaires plus fines afin d'améliorer la capacité de
surveillance du régulateur.
Le mouvement est donc double : les banques
utilisent davantage la donnée et l'intelligence artificielle pour prendre leurs
décisions, tandis que le régulateur cherche lui-même à exploiter davantage de
données pour surveiller le système financier.
C'est l'un des principaux enseignements du
rapport 2025 de la CBK. La transformation numérique du secteur bancaire kényan
ne se résume plus à l'essor du mobile money. Elle atteint désormais le cœur du
métier — le crédit, la conformité, la cybersécurité et la supervision — avec
une question appelée à prendre de l'importance dans toute l'Afrique : comment
encadrer l'IA sans freiner l'innovation financière ?



Zinia Farnandiz Sep 28, 2024
Absolutely loved this post! Your tips on how to style a blazer are spot on. Keep up the great work, can’t wait for your next post!
Loren Watson Sep 18, 2024
Cover broad of topic in web development industry. Explained a lot of basic programming knowledge with easy to understand explanation.
Walter White Sep 29, 2024
Employees who have the flexibility to work remotely often report higher job satisfaction. This can lead to increased employee retention workforce.